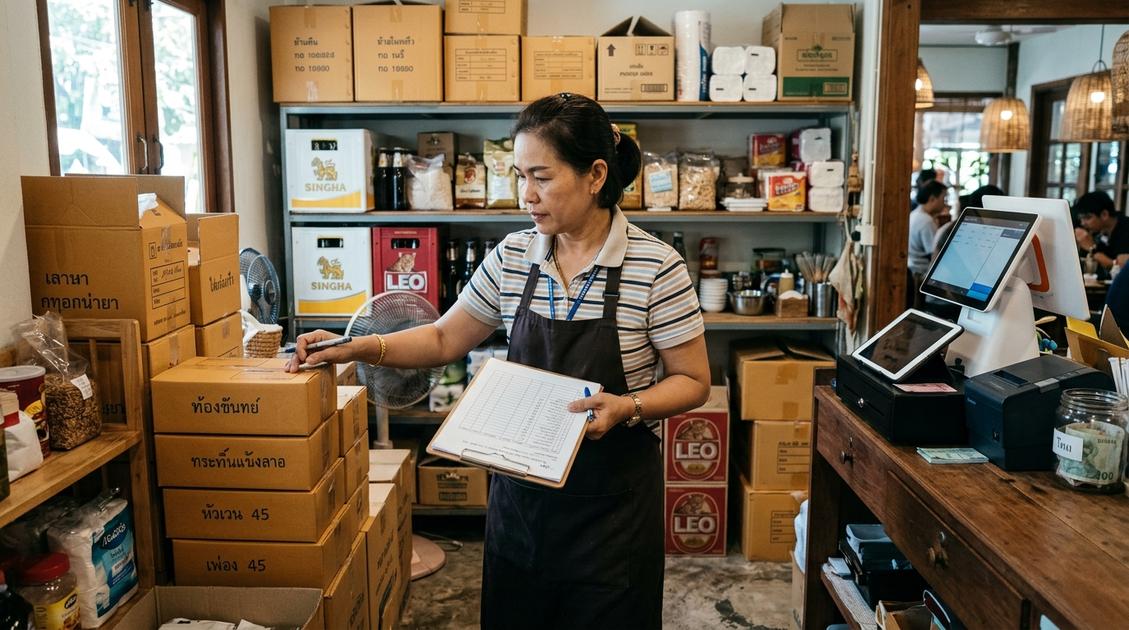
การจัดการสต๊อกสินค้า คือกระบวนการวางแผน ควบคุม และตรวจนับปริมาณสินค้าคงเหลือให้สอดรับกับความต้องการซื้อของลูกค้าอย่างแม่นยำ โดยเฉพาะในพื้นที่เศรษฐกิจท่องเที่ยวอย่างจังหวัดเชียงใหม่ช่วงฤดูไฮซีซั่น (พฤศจิกายน – กุมภาพันธ์) ซึ่งมีปริมาณเงินหมุนเวียนและจำนวนนักท่องเที่ยวหนาแน่นที่สุดในรอบปี การบริหารสต๊อกอย่างเป็นระบบจะช่วยแก้ปัญหาหลัก 2 ด้านพร้อมกัน คือ ป้องกันภาวะสินค้าขาดมือ (Stockout) จนสูญเสียโอกาสทางการค้า และป้องกันภาวะสต๊อกบวมเกินจำเป็น (Overstocking) ซึ่งทำให้กระแสเงินสดจม เกิดต้นทุนการจัดเก็บ และส่งผลกระทบโดยตรงต่อภาระภาษีปลายงวดบัญชี
ทำไมการจัดการสต๊อกสินค้าถึงสำคัญเป็นพิเศษในช่วงไฮซีซั่นเชียงใหม่
เชียงใหม่มีลักษณะวงจรธุรกิจที่อิงกับฤดูกาลท่องเที่ยวสูงมาก (Seasonality Demand) ในย่านเศรษฐกิจสำคัญ เช่น ถนนนิมมานเหมินท์ คูเมืองเชียงใหม่ แม่ริม หางดง และม่อนแจ่ม อัตราการหมุนเวียนของลูกค้าและยอดสั่งซื้อในกลุ่มธุรกิจร้านอาหาร คาเฟ่ ร้านจำหน่ายของฝาก และสินค้าหัตถกรรมพื้นเมืองจะพุ่งสูงขึ้น 300% ถึง 500% เมื่อเทียบกับช่วงโลว์ซีซั่น
ความผันผวนของอุปสงค์ในระดับนี้สร้างความท้าทายในการบริหารจัดการ 2 ประการ:
- ความเสี่ยงเมื่อสต๊อกน้อยเกินไป: สินค้าหมดหน้าร้านเร็วเกินไป เสียยอดขายให้คู่แข่ง และเสียคะแนนความน่าเชื่อถือของแบรนด์
- ความเสี่ยงเมื่อสต๊อกมากเกินไป: ผู้ประกอบการมักประเมินยอดขายเกินจริงและสั่งของมาตุนจำนวนมาก เมื่อหมดช่วงเทศกาลหลังเดือนกุมภาพันธ์ สภาพคล่องจะสะดุดเพราะเงินสดไปจมอยู่กับสินค้าบนหิ้ง เกิดปัญหาสินค้าเสื่อมสภาพ หมดอายุ หรือตกรุ่น
ในมุมมองทางบัญชี สินค้าคงเหลือปลายงวด (Ending Inventory) ยังเป็นตัวแปรสำคัญในการคำนวณต้นทุนขาย (Cost of Goods Sold: COGS) ตามสูตร ต้นทุนขาย = สินค้าต้นงวด + ซื้อสุทธิ - สินค้าปลายงวด หากตัวเลขสต๊อกผิดพลาด กำไรสุทธิทางบัญชีจะคลาดเคลื่อนทันที ส่งผลให้เกิดความเสี่ยงในการยื่นภาษีเงินได้นิติบุคคลผิดพลาด
5 ทริกมือโปร จัดการสต๊อกสินค้า ไฮซีซั่นให้ของไม่ขาดและทุนไม่จม
การบริหารคลังสินค้าอย่างมีประสิทธิภาพต้องอาศัยการคำนวณจากสถิติและข้อมูลจริง นี่คือ 5 กลยุทธ์มาตรฐานที่ผู้ประกอบการในเชียงใหม่สามารถนำไปปฏิบัติใช้ได้ทันที:
1. คำนวณ Reorder Point (จุดสั่งซื้อซ้ำ) และ Safety Stock ให้ชัดเจน
การตัดสินใจสั่งของเติมสต๊อกต้องอิงจากตัวเลข ROP เพื่อให้มีของเข้ามาเติมได้ทันก่อนสินค้าหมด โดยคำนวณตามขั้นตอนดังนี้:
- คำนวณสต๊อกสำรอง (Safety Stock): เพื่อรองรับความผันผวนของยอดขายและความล่าช้าของการขนส่งช่วงวันหยุดยาว
Safety Stock = (ยอดขายสูงสุดต่อวัน x ระยะเวลาจัดส่งนานที่สุด) - (ยอดขายเฉลี่ยต่อวัน x ระยะเวลาจัดส่งเฉลี่ย) - คำนวณจุดสั่งซื้อซ้ำ (Reorder Point):
ROP = (ยอดขายเฉลี่ยต่อวัน x ระยะเวลาสั่งซื้อปกติ) + Safety Stock
ข้อควรระวังสำหรับเชียงใหม่: ช่วงเทศกาลปีใหม่และสงกรานต์ ระบบโลจิสติกส์มักล่าช้ากว่าปกติ 2-3 วัน ควรกำหนดระยะเวลาส่งมอบ (Lead Time) ให้สอดคล้องกับความเป็นจริง
2. จัดลำดับความสำคัญของสินค้าด้วย ABC Analysis
สินค้าแต่ละรายการสร้างผลตอบแทนไม่เท่ากัน การจัดหมวดหมู่ตามหลักพาเรโต (Pareto Principle 80/20) จะช่วยให้จัดสรรงบประมาณและเวลาในการดูแลได้อย่างคุ้มค่า:
- กลุ่ม A (Fast-moving & High Value): สินค้าที่สร้างยอดขาย 70% – 80% ของรายได้ทั้งหมด แต่มักมีสัดส่วนเพียง 10% – 20% ของจำนวน SKU ทั้งหมด เช่น เมล็ดกาแฟซิกเนเจอร์ ชุดของฝากพรีเมียม ใบชาเกรดส่งออก สินค้ากลุ่มนี้ต้องควบคุมเข้มงวด ตรวจนับทุกสัปดาห์ และรักษาระดับ Safety Stock ไม่ให้ขาด
- กลุ่ม B (Medium Velocity): สินค้าที่สร้างยอดขาย 15% – 20% มีสัดส่วน SKU ประมาณ 30% เช่น ของแต่งบ้านขนาดกลาง ขนมแปรรูปยอดนิยม ให้ตรวจนับทุก 2 สัปดาห์ถึง 1 เดือน
- กลุ่ม C (Slow-moving & Low Value): สินค้าที่สร้างยอดขายรวมเพียง 5% – 10% แต่มีสัดส่วนถึง 50% ของจำนวนรายการสินค้า เช่น บรรจุภัณฑ์ อุปกรณ์สิ้นเปลือง สติกเกอร์ ควรใช้นโยบายสั่งซื้อตามปริมาณขั้นต่ำ (MOQ) ไม่ตุนมากเกินไป
3. หมุนเวียนสินค้าตามหลักเข้าก่อน-ออกก่อน (FIFO: First In, First Out)
มาตรฐานการบัญชีไทย (TAS 2 / TFRS for NPAEs) กำหนดให้การตีราคาสินค้าคงเหลือต้องสะท้อนมูลค่าความเป็นจริง การใช้หลัก FIFO เหมาะกับสินค้าที่มีอายุการเก็บรักษาจำกัด (Shelf Life) เช่น วัตถุดิบกาแฟ นม ชา และอาหารแปรรูป
- จัดระเบียบชั้นวางโดยให้สินค้าล็อตเก่า (วันหมดอายุใกล้กว่า) อยู่ด้านหน้า และสินค้าล็อตใหม่เก็บไว้ด้านใน
- ติดรหัส Lot Number และวันหมดอายุ (Exp Date) ให้เห็นชัดเจน เพื่อลดความสูญเสียจากการตัดจ่ายของเสียหลังจบฤดูกาล
4. ทำการตรวจนับสต๊อกจริง (Physical Count) แบบ Cycle Count
การรอตรวจนับสินค้าใหญ่เพียงปีละครั้งในวันสิ้นงวด มักทำให้ตรวจหาสาเหตุของสต๊อกดิฟ (Stock Variance) ไม่ทันการณ์ ให้เปลี่ยนมาใช้ระบบ Cycle Count คือการทยอยตรวจนับย่อยเป็นรอบประจำสัปดาห์:
- สุ่มตรวจนับสินค้ากลุ่ม A ทุกวันจันทร์ หรือสัปดาห์ละ 1 ครั้ง
- ตรวจนับสินค้ากลุ่ม B ทุก 15 วัน
- ตรวจนับสินค้ากลุ่ม C เดือนละ 1 ครั้ง
หากพบผลต่างระหว่างจำนวนในระบบและจำนวนจริงเกิน 1-2% จะสามารถสืบหาข้อบกพร่อง เช่น เกิดจากการลงบิลผิด พนักงานลืมตัดสต๊อก หรือการสูญหายได้ทันที
5. ใช้ระบบจุดขาย (POS) ตัดสต๊อกอัตโนมัติแบบเรียลไทม์
การบันทึกสต๊อกด้วยการจดมือหรือสมุดคุมมีความเสี่ยงสูงที่จะเกิดข้อผิดพลาดจากมนุษย์ (Human Error) การเชื่อมโยงระบบขายหน้าร้าน (POS) เข้ากับระบบคลังสินค้า จะทำให้ยอดสต๊อกถูกหักออกทันทีที่มีการเปิดใบกำกับภาษีหรือใบเสร็จรับเงิน ช่วยแจ้งเตือนเมื่อสินค้าแตะระดับ ROP และป้องกันปัญหาการรับออเดอร์ซ้ำซ้อน
ตัวอย่างการคำนวณ: เคสร้านจำหน่ายของฝากและกาแฟ ย่านนิมมาน
สมมุติร้าน "นิมมานพรีเมียมคราฟต์" จำหน่ายเมล็ดกาแฟคั่วพิเศษบรรจุถุง ช่วงไฮซีซั่นเดือนธันวาคม - มกราคม มีข้อมูลสถิติดังนี้:
- ยอดขายเฉลี่ย: 50 ถุง/วัน (ยอดขายสูงสุดในวันหยุดเทศกาล: 80 ถุง/วัน)
- ระยะเวลาสั่งซื้อปกติ (Lead Time): 4 วัน (กรณีขนส่งล่าช้าช่วงเทศกาล: 6 วัน)
- ต้นทุนสินค้า: 160 บาท/ถุง (ราคาขายหน้าร้าน 320 บาท/ถุง)
ขั้นตอนที่ 1: คำนวณสต๊อกสำรอง (Safety Stock)
Safety Stock = (80 ถุง x 6 วัน) - (50 ถุง x 4 วัน) = 480 - 200 = 280 ถุง
ขั้นตอนที่ 2: คำนวณจุดสั่งซื้อซ้ำ (Reorder Point)
ROP = (50 ถุง x 4 วัน) + 280 ถุง = 480 ถุง
สรุป: เมื่อเมล็ดกาแฟในคลังลดลงเหลือ 480 ถุง ร้านต้องส่งใบสั่งซื้อล็อตใหม่ทันที
เปรียบเทียบผลกระทบต่อเงินทุนหมุนเวียน (Working Capital):
หากเจ้าของร้านสั่งสินค้าตามความรู้สึกโดยตุนไว้เผื่อถึง 2,000 ถุง ทั้งที่ความต้องการจริงอยู่ที่ 1,000 ถุง จะเกิดสต๊อกส่วนเกิน 1,000 ถุง คิดเป็นเงินสดที่จมไป = 1,000 x 160 = 160,000 บาท ซึ่งเงินก้อนนี้ไม่สามารถนำไปใช้หมุนเวียนเป็นค่าจ้าง ค่าการตลาด หรือสำรองจ่ายภาษีได้
เปรียบเทียบการจัดการสต๊อกแบบดั้งเดิม vs การจัดการสต๊อกแบบมีระบบ
| หัวข้อการเปรียบเทียบ | วิธีดั้งเดิม (จดมือ / กะประมาณ) | วิธีมีระบบ (มาตรฐานบัญชี 2569) |
|---|---|---|
| ความแม่นยำของยอดสินค้า | ยอดคลาดเคลื่อนบ่อย ทราบตัวเลขเฉพาะตอนนับปิดงบสิ้นปี | ตรงกับยอดขายจริงแบบเรียลไทม์ ตรวจสอบย้อนหลังได้ทุกบิล |
| การควบคุมเงินทุนจม | สั่งของตามความรู้สึก เสี่ยงเงินจมสูงหลังจบไฮซีซั่น | สั่งตามจุด ROP และ Safety Stock ควบคุมสภาพคล่องได้คงที่ |
| การรองรับการตรวจสอบภาษี | ไม่มีรายงานสต๊อกการ์ด เสี่ยงโดนเบี้ยปรับและประเมินภาษีเพิ่ม | มีรายงานสินค้าและวัตถุดิบครบถ้วนถูกต้องตามมาตรา 87 (3) |
| การจัดการสินค้าสูญหาย/ของเสีย | หาสาเหตุไม่ได้ นำไปตัดเป็นรายจ่ายทางภาษีไม่ได้ | มีบันทึกทำลายตามระเบียบสรรพากร ใช้เป็นรายจ่ายทางภาษีได้ถูกต้อง |
เชื่อมโยงสต๊อกกับระบบภาษี: แนวทางที่ทีม รับทำบัญชี เชียงใหม่ แนะนำ
การบริหารสต๊อกสินค้าสัมพันธ์กับข้อกำหนดทางกฎหมายของ กรมสรรพากร โดยตรง นิติบุคคลและผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ต้องปฏิบัติตามหลักเกณฑ์ 3 ข้อสำคัญดังนี้:
1. จัดทำรายงานสินค้าและวัตถุดิบ (Stock Card) ตามมาตรา 87 (3)
ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ประกอบกิจการขายสินค้า ต้องจัดทำ "รายงานสินค้าและวัตถุดิบ" โดยต้องลงรายการรับเข้าหรือจ่ายออกภายใน 3 วันทำการ นับแต่วันที่มีการรับหรือจ่ายสินค้านั้น ตามมาตรา 87 (3) แห่งประมวลรัษฎากร
บทลงโทษ: หากไม่จัดทำรายงานหรือจัดทำไม่ครบถ้วน มีโทษปรับทางอาญาตามมาตรา 90 (15) แห่งประมวลรัษฎากร ปรับไม่เกิน 2,000 บาท (หรือระวางโทษปรับไม่เกิน 10,000 บาท ตามมาตรา 90/3 (3) หากไม่จัดทำรายงาน) และเจ้าพนักงานประเมินมีอำนาจประเมินภาษีและเบี้ยปรับเพิ่มเติม
2. ระวังปัญหาสินค้าขาดจากสต๊อก (สินค้าหายถือเป็นยอดขาย)
ตามมาตรา 77/1 (8) (จ) แห่งประมวลรัษฎากร บัญญัติว่า กรณีสินค้าขาดจากรายงานสินค้าและวัตถุดิบ ให้ถือว่าเป็นการขายสินค้า กิจการมีภาระผูกพันทางภาษีดังนี้:
- ต้องนำมูลค่าสินค้าที่ขาดหายไปมาคำนวณเสียภาษีมูลค่าเพิ่ม (VAT) 7% จากราคาตลาด
- ต้องรับผิดชอบเบี้ยปรับ 1 เท่า ถึง 2 เท่า ตามมาตรา 89
- ต้องชำระเงินเพิ่มอีก 1.5% ต่อเดือน (หรือเศษของเดือน) ของภาษีที่ต้องชำระ ตามมาตรา 89/1 จนกว่าจะชำระครบ
3. การตัดจ่ายสินค้าชำรุด เสื่อมสภาพ หรือหมดอายุ
สินค้าที่เน่าเสีย หมดอายุ หรือชำรุดจากการขายช่วงไฮซีซั่น หากทิ้งไปโดยไม่มีขั้นตอนตามกฎหมาย จะถือเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ไม่สามารถนำมาหักเป็นค่าใช้จ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้
แนวทางปฏิบัติที่ถูกต้องตามคำสั่งกรมสรรพากร (ป. 79/2541 และระเบียบที่เกี่ยวข้อง):
- จัดทำบันทึกรายงานสินค้าชำรุด ระบุชื่อสินค้า ปริมาณ สาเหตุ และต้นทุน
- แต่งตั้งคณะกรรมการตรวจนับและทำลายสินค้าอย่างน้อย 2 คน
- เชิญผู้สอบบัญชีรับอนุญาต (CPA) หรือผู้สอบบัญชีภาษีอากร (TA) หรือพยานบุคคลภายนอกเข้าร่วมสังเกตการณ์การทำลาย
- ถ่ายภาพนิ่งหรือบันทึกวิดีโอขั้นตอนการทำลายไว้เป็นหลักฐานแนบรายงานการตรวจนับ
การทำงานร่วมกับผู้ให้บริการด้าน รับทำบัญชี เชียงใหม่ ที่มีความเชี่ยวชาญ จะช่วยให้ร้านค้าสามารถกระทบยอดสต๊อกหน้าร้านกับบัญชีแยกประเภทได้อย่างแม่นยำ และจัดทำเอกสารประกอบการลงบัญชีได้ถูกต้องตามระเบียบกรมสรรพากร
ข้อผิดพลาดที่พบบ่อยในการบริหารสต๊อกของร้านค้า
- สั่งสินค้าเพิ่มช่วงปลายฤดูกาล (Late Peak Trap): เห็นว่าช่วงธันวาคมขายดีมาก จึงสั่งของเพิ่มเป็น 2 เท่าในช่วงปลายเดือนมกราคม ทำให้สินค้าตกค้างเมื่อนักท่องเที่ยวเริ่มลดลงในเดือนกุมภาพันธ์-มีนาคม
- ไม่แยกสต๊อกหน้าร้านกับช่องทางออนไลน์: การใช้สต๊อกกองเดียวโดยไม่มีระบบอัปเดตแบบเรียลไทม์ ทำให้เกิดปัญหารับออเดอร์ซ้ำซ้อน สินค้าไม่พอส่ง และถูกตัดคะแนนร้านค้าในมาร์เก็ตเพลส
- ขาดการบันทึกของแถม ตัวอย่างชิม และของสูญเสีย: พนักงานหยิบสินค้าไปแจกชิมหรือตัดใช้ในร้านโดยไม่ลงบันทึกในระบบ ทำให้เกิดผลต่างสต๊อกขาดและเสี่ยงถูกประเมินภาษีขาย
- มองข้ามต้นทุนแฝงในการถือครองสต๊อก (Carrying Costs): ลืมคิดค่าเช่าพื้นที่จัดเก็บ ค่าเสื่อมสภาพ ค่าดอกเบี้ยเงินกู้ และค่าไฟฟ้าสำหรับห้องเย็น ทำให้ตั้งราคาขายไม่สะท้อนต้นทุนที่แท้จริง
คำถามที่พบบ่อย
สินค้าในสต๊อกหายไปโดยไม่ทราบสาเหตุ ต้องเสียภาษีหรือไม่?
ต้องเสียภาษีตามกฎหมาย ตามมาตรา 77/1 (8) (จ) แห่งประมวลรัษฎากร สินค้าที่ตรวจนับแล้วมีจำนวนน้อยกว่ารายงานสินค้าคงเหลือโดยไม่มีหลักฐานชัดเจน กฎหมายให้ถือว่าเป็นการขาย กิจการต้องนำมูลค่าสินค้าดังกล่าวมาคิดภาษีมูลค่าเพิ่ม 7% และไม่สามารถนำมูลค่าต้นทุนสินค้าที่หายไปมาหักเป็นรายจ่ายทางภาษีได้ เว้นแต่จะมีหลักฐานการโจรกรรมพร้อมบันทึกประจำวันจากเจ้าหน้าที่ตำรวจ
รายงานสินค้าและวัตถุดิบ (Stock Card) ต้องลงบันทึกภายในกี่วัน?
ตามมาตรา 87 (3) แห่งประมวลรัษฎากร กำหนดให้ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องลงรายการในรายงานสินค้าและวัตถุดิบภายใน 3 วันทำการ นับแต่วันที่มีการรับเข้าหรือจ่ายออกสินค้า
ธุรกิจคาเฟ่หรือร้านอาหารในเชียงใหม่ ต้องทำรายงานสต๊อกทุกชิ้นหรือไม่?
สินค้าสำเร็จรูปที่มีการซื้อมาเพื่อขายไป เช่น เมล็ดกาแฟถุง ของฝาก หรือเครื่องดื่มบรรจุขวด ต้องจัดทำรายงานสินค้าและวัตถุดิบเต็มรูปแบบตามกฎหมาย ส่วนวัตถุดิบสดที่นำมาปรุงอาหาร/เครื่องดื่ม ให้ทำรายงานคุมวัตถุดิบหลักตามรอบระยะเวลา เพื่อใช้ประกอบการกระทบยอดต้นทุนขายทางบัญชี
สินค้าหมดอายุช่วงหลังไฮซีซั่น สามารถทิ้งแล้วตัดเป็นค่าใช้จ่ายทางภาษีได้ทันทีหรือไม่?
ไม่สามารถตัดเป็นค่าใช้จ่ายได้ทันทีจนกว่าจะปฏิบัติตามขั้นตอนของกรมสรรพากร โดยต้องมีเอกสารขออนุมัติทำลาย ภาพถ่ายหลักฐาน และมีคณะกรรมการพร้อมผู้สอบบัญชีหรือพยานร่วมตรวจนับและลงนามรับรองการทำลาย จึงจะสามารถนำมูลค่าต้นทุนสินค้าที่ทำลายไปบันทึกเป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้
สรุปการจัดการสต๊อกรับมือไฮซีซั่นอย่างมั่นใจ
การจัดการสต๊อกสินค้าที่มีประสิทธิภาพในช่วงไฮซีซั่นของเชียงใหม่ ไม่เพียงช่วยให้ธุรกิจสร้างรายได้อย่างเต็มที่โดยสินค้าไม่ขาดมือ แต่ยังเป็นเครื่องมือสำคัญในการปกป้องกระแสเงินสดไม่ให้จม และลดความเสี่ยงจากการถูกประเมินภาษีย้อนหลัง การนำระบบ POS มาใช้ตัดสต๊อกอัตโนมัติควบคู่กับการใช้ บริการรับทำบัญชีครบวงจร จะช่วยให้ระบบเอกสาร บัญชี และภาษีของร้านดำเนินไปอย่างถูกต้องโปร่งใส
หากคุณเป็นเจ้าของธุรกิจในจังหวัดเชียงใหม่ที่ต้องการวางระบบบัญชีและภาษีให้ถูกต้อง ติดต่อ YMTD Accounting Partner เชียงใหม่ เราพร้อมดูแลบัญชีรายเดือน ยื่นภาษี และวางระบบเอกสารดิจิทัลออนไลน์ ปรึกษาทีมงานได้สะดวกทาง LINE
พิเศษ! สำหรับลูกค้าที่ใช้บริการบัญชีรายเดือนกับ YMTD รับสิทธิ์ใช้งาน โปรแกรม POS สำหรับร้านค้า พร้อมฟังก์ชันจัดการสต็อก มูลค่า 15,000 บาท ฟรีเมื่อใช้บริการบัญชีรายเดือน ใช้งานออฟไลน์ได้ ข้อมูลปลอดภัยอยู่ในเครื่องของร้าน ไม่มีค่าบริการรายเดือน ไม่จำกัดจำนวนบิล พร้อมทีมงานเดินทางไปติดตั้งและสอนการใช้งานถึงหน้าร้านของคุณในเชียงใหม่
สนใจปรึกษาเรื่องบัญชีและภาษี:
โทร: 081-542-3019
LINE: @premwittawat
ติดต่อ YMTD Accounting Partner เชียงใหม่ ได้ทุกวันทำการ