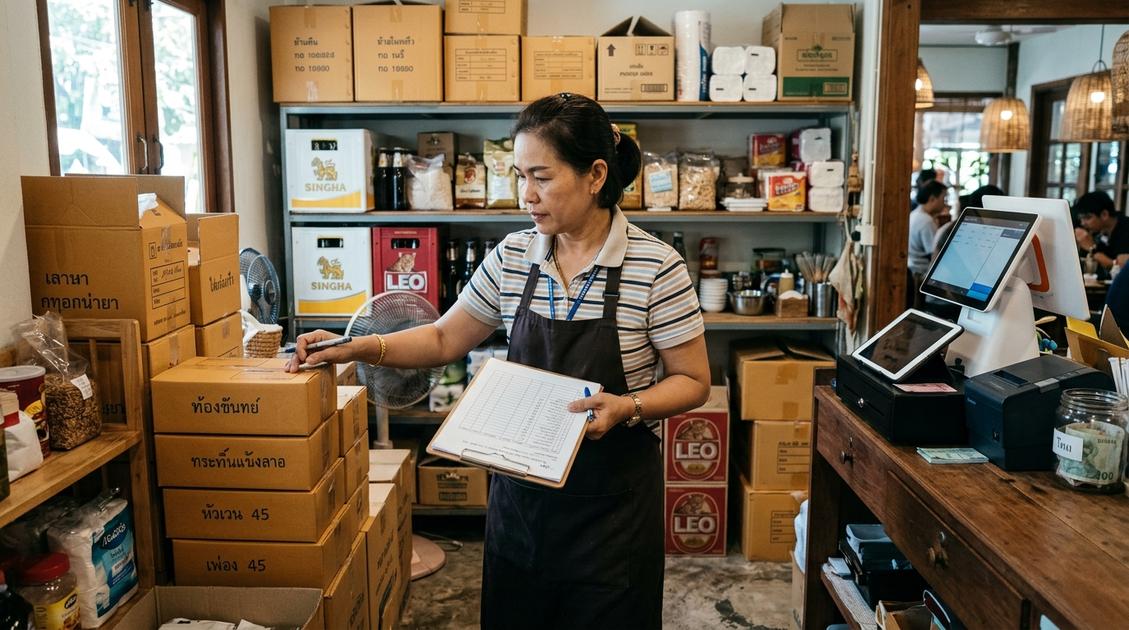
ทำไมการเซ็ตระบบ POS ร้านอาหาร จึงสำคัญที่สุดช่วงไฮซีซั่นเชียงใหม่
ช่วงไฮซีซั่นของจังหวัดเชียงใหม่ ตั้งแต่เทศกาลยี่เป็ง งานพืชสวนโลก ไปจนถึงสิ้นสุดฤดูหนาวในเดือนกุมภาพันธ์ พ.ศ. 2569 เป็นช่วงที่สถานประกอบการร้านอาหารและคาเฟ่ในย่านท่องเที่ยวสำคัญ เช่น นิมมานเหมินท์ ช้างม่อย คูเมือง และแม่ริม มียอดสั่งซื้อและทราฟฟิกลูกค้าหนาแน่นกว่าช่วงปกติ 3-5 เท่า ทว่าปัญหาที่เจ้าของร้านอาหารมักเผชิญคือ ยอดขายเติบโตสูงแต่วันปิดรอบกลับเหลือกำไรสุทธิต่ำกว่าเป้าหมาย อันเนื่องมาจากต้นทุนวัตถุดิบแฝง (Hidden Food Waste) การตักเสิร์ฟไม่ได้มาตรฐาน และการรั่วไหลในกระบวนการสต็อก การวางโครงสร้าง ระบบ POS ร้านอาหาร ให้ตัดสต็อกตามสูตรมาตรฐาน (Bill of Materials: BOM) โดยอัตโนมัติ จึงเป็นเครื่องมือชี้ขาดในการล็อกสัดส่วนต้นทุนวัตถุดิบ (Food Cost) ให้อยู่ในกรอบ 30% - 35% ของยอดขาย
ในมุมมองทางบัญชีและภาษี หากระบบหน้าร้านไม่มีการกระทบยอดวัตถุดิบที่แม่นยำ ข้อมูลสินค้าคงเหลือปลายงวด (Ending Inventory) จะคลาดเคลื่อนทันที ส่งผลให้การคำนวณต้นทุนขาย (Cost of Goods Sold: COGS) บิดเบือน และทำให้งบการเงินไม่สะท้อนผลการดำเนินงานจริง บทความนี้สรุป 5 ขั้นตอนเชิงปฏิบัติในการตั้งค่าระบบขายหน้าร้านและระบบสต็อก เพื่อช่วยร้านอาหารในเชียงใหม่คุมเข้มต้นทุน ป้องกันของเสีย และเตรียมพร้อมส่งมอบข้อมูลตัวเลขที่ถูกต้องตามเกณฑ์กรมสรรพากร
สิ่งที่ต้องเตรียมความพร้อมก่อนเริ่มต้นเซ็ตระบบสต็อก
ก่อนเริ่มต้นบันทึกข้อมูลเข้าสู่ระบบ POS ฝ่ายจัดการครัวและฝ่ายบัญชีต้องเตรียมข้อมูลหลัก 4 ฐาน เพื่อลดข้อผิดพลาดในการคำนวณต้นทุนต่อหน่วย:
- ทะเบียนวัตถุดิบหลัก (Master Ingredients Data): รหัสสินค้า ชื่อวัตถุดิบ หมวดหมู่ (เช่น เนื้อสัตว์ ผักสด เครื่องเทศ บรรจุภัณฑ์) ราคาซื้อล่าสุด และราคาซื้อเฉลี่ยเคลื่อนที่ (Moving Average Cost)
- สูตรมาตรฐานอาหารและเครื่องดื่ม (Standard Recipe Sheet): ปริมาณส่วนผสมต่อจานอย่างละเอียด เช่น เนื้อหมูสันนอก 120 กรัม, ซอสปรุงรสสูตรเฉพาะ 20 มิลลิลิตร พร้อมระบุเมนูกึ่งสำเร็จรูป (Semi-finished/Prep items) เช่น น้ำซุปเบส หรือซอสพรีมิกซ์
- ตารางเทียบเคียงหน่วยนับ 3 ระดับ (3-Tier Unit of Measure): กำหนดความสัมพันธ์ระหว่าง หน่วยจัดซื้อ (Purchasing Unit), หน่วยจัดเก็บ (Inventory Unit) และ หน่วยปรุง/ตัดสต็อก (Usage/Recipe Unit) เช่น ซื้อเป็นลัง (12 ขวด) จัดเก็บเป็นขวด (750 มล.) ตัดสต็อกเป็นมิลลิลิตร (ml)
- จุดสั่งซื้อซ้ำและสต็อกกันชน (Reorder Point & Safety Stock): คำนวณจากสูตร: จุดสั่งซื้อซ้ำ = (ยอดใช้เฉลี่ยต่อวัน × ระยะเวลาจัดส่งของผู้ขาย) + สต็อกสำรองเผื่อฉุกเฉิน เพื่อรองรับช่วงหยุดยาวที่การจัดส่งในตัวเมืองเชียงใหม่อาจล่าช้า
5 ขั้นตอนเซ็ตระบบ POS ร้านอาหาร เพื่อตัดสต็อกและคุมต้นทุน
1. จัดทำฐานข้อมูลวัตถุดิบและผูกหน่วยนับให้สอดคล้องกัน (Unit of Measure)
ข้อผิดพลาดหลักที่ทำให้สต็อกบวมหรือติดลบคือการกำหนดหน่วยนับไม่สอดคล้องกับพฤติกรรมการซื้อและการใช้งานจริง การตั้งค่าระบบต้องกำหนดอัตราแปลงหน่วย (Conversion Factor) ให้ชัดเจน:
- ตัวอย่างการตั้งค่าวัตถุดิบของเหลว: ซื้อน้ำมันพืชเป็นปี๊บ (13.75 ลิตร) กำหนดหน่วยจัดซื้อ = ปี๊บ, หน่วยจัดเก็บ = ลิตร (Conversion Rate = 13.75), หน่วยตัดสต็อก = มิลลิลิตร (Conversion Rate = 1,000 มล./ลิตร)
- เมื่อระบบบันทึกรับของเข้าคลัง 1 ปี๊บ ระบบจะแปลงเป็น 13,750 มิลลิลิตรในสต็อกใช้งานโดยอัตโนมัติ ทำให้เมื่อเมนูผัดตัดยอด 15 มิลลิลิตร ต้นทุนเฉลี่ยต่อจานจะไม่คลาดเคลื่อน
2. ผูกสูตรส่วนประกอบเมนูอาหาร (Bill of Materials: BOM) รายจาน
การผูกสูตรอาหารบนระบบ POS ต้องครอบคลุมโครงสร้าง 3 รูปแบบ เพื่อให้การตัดสต็อกตรงกับจานที่เสิร์ฟจริง:
- สูตรเมนูเดี่ยว (Single Recipe BOM): ผูกวัตถุดิบทางตรงตาม Standard Recipe Sheet เมื่อคีย์ขาย 1 จาน ระบบจะหักยอดวัตถุดิบตามน้ำหนักที่กำหนดทันที
- สูตรวัตถุดิบเตรียม (Sub-Recipe / Batch BOM): สำหรับวัตถุดิบที่ต้องต้มหรือเคี่ยวก่อนขาย เช่น ซอสปรุงรส 5 ลิตร หรือน้ำสต็อก 20 ลิตร ให้สร้างรหัสสต็อกกึ่งสำเร็จรูปขึ้นมา และให้ระบบตัดวัตถุดิบตั้งต้น (กระดูกหมู, ผักต้ม, เครื่องเทศ) เมื่อฝ่ายครัวกด 'ผลิต/Prep' เข้าคลัง
- ตัวเลือกปรับแต่ง (Modifiers / Add-ons): ผูกสูตรแยกตามออปชัน เช่น เพิ่มช็อตกาแฟ (+18 กรัมเมล็ดกาแฟ), เปลี่ยนเป็นนมโอ๊ต (ตัดสต็อกนมโอ๊ต 180 มล. แทนการตัดนมวัวสด)
3. คำนวณค่าสูญเสียและตั้งค่าสัดส่วนผลผลิต (Yield & Wastage Rate)
วัตถุดิบสดมีอัตราการสูญเสียจากการล้าง ปอกเปลือก เลาะกระดูก และการหดตัวจากความร้อน หากไม่ใส่ค่า Yield ในระบบ POS ต้นทุนอาหารที่คำนวณได้จะต่ำกว่าความเป็นจริง ส่งผลให้ตั้งราคาขายผิดพลาด
สูตรคำนวณ Yield:
อัตราผลผลิต (Yield %) = (น้ำหนักสุทธิหลังตัดแต่งพร้อมใช้ ÷ น้ำหนักรวมตอนจัดซื้อ) × 100ต้นทุนจริงต่อหน่วยใช้งาน = ราคาจัดซื้อต่อหน่วย ÷ (Yield % ÷ 100)
กรณีศึกษาคำนวณจริง: สั่งซื้อเนื้อสันนอกวัว 2 กิโลกรัม ในราคา 800 บาท (กิโลกรัมละ 400 บาท) หลังตัดแต่งพังผืดและไขมันออก เหลือน้ำหนักเนื้อพร้อมสเต๊ก 1.6 กิโลกรัม
- Yield % = (1.6 ÷ 2.0) × 100 = 80%
- ต้นทุนเนื้อพร้อมปรุงจริง = 400 ÷ 0.80 = 500 บาทต่อกิโลกรัม (ไม่ใช่ 400 บาท)
- เมื่อตั้งค่าสเต๊ก 1 จาน (ใช้เนื้อ 200 กรัม) ต้นทุนวัตถุดิบเนื้อในระบบ POS ต้องคำนวณที่ 100 บาท (200 กรัม × 0.50 บาท) จึงจะสะท้อนต้นทุนขายที่ถูกต้อง
4. วางระบบตรวจนับสต็อกจริงและกระทบยอดผลต่าง (Stock Reconciliation)
การตัดสต็อกอัตโนมัติจาก POS เป็นเพียงตัวเลขทางทฤษฎี (Theoretical Usage) การควบคุมภายในที่รัดกุมต้องอาศัยการตรวจนับจริง (Physical Count) เพื่อตรวจหาผลต่าง (Variance):
- การนับแบบรอบเวียน (Cycle Count): นับของสดราคาสูง (เนื้อสัตว์ ซีฟู้ด แอลกอฮอล์ เมล็ดกาแฟ) ทุกสิ้นวันหลังปิดกะ และนับของแห้ง บรรจุภัณฑ์ เครื่องปรุงทุกสิ้นสัปดาห์
- สูตรกระทบยอดผลต่าง:
ยอดใช้จริง = สต็อกยกมาต้นงวด + ยอดรับเข้าเพิ่ม - สต็อกคงเหลือจากการนับจริง - เกณฑ์ควบคุมความคลาดเคลื่อน (Variance Tolerance):
- กลุ่มเครื่องดื่มและแอลกอฮอล์: ผลต่างไม่ควรเกิน ±1%
- กลุ่มของสดและเนื้อสัตว์: ผลต่างไม่ควรเกิน ±2% - 3% (เผื่อการระเหยหรือตัดแต่ง)
- กลุ่มของแห้งและเครื่องเทศ: ผลต่างไม่ควรเกิน ±1.5%
- หากผลต่างเกินเกณฑ์ ผู้จัดการร้านต้องตรวจสอบทันทีว่าเกิดจาก: พนักงานตักเกินสัดส่วน, บันทึกยอดทิ้งไม่ครบ, หรือเกิดการสูญหายหน้าร้าน
5. จัดทำรายงานต้นทุนเพื่อปิดรอบบัญชีและรองรับเกณฑ์ภาษี
เมื่อสิ้นรอบเดือน ระบบ POS ต้องออกรายงานสำคัญ 3 ชุดเพื่อใช้ส่งมอบให้ฝ่ายบัญชี:
- รายงานยอดขายแยกตามหมวดหมู่อาหารและเครื่องดื่ม (Sales Mix Report): เพื่อตรวจสอบสัดส่วนเมนูที่ทำกำไรสูง (Stars) และเมนูกำไรต่ำแต่ยอดขายเยอะ (Plowhorses)
- รายงานสินค้าคงเหลือปลายงวด (Inventory Valuation Report): ประเมินมูลค่าสินค้าคงคลังตามวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ (Moving Average) หรือเข้าก่อน-ออกก่อน (FIFO) เพื่อใช้ลงบัญชีสินค้าคงเหลือตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs)
- รายงานสรุปของเสียและตัดจำหน่าย (Waste & Spoilage Report): แสดงมูลค่าและเหตุผลการทิ้ง เพื่อใช้เป็นเอกสารประกอบการบันทึกค่าใช้จ่ายทางภาษีตามประมวลรัษฎากร
ตัวอย่างการคำนวณ: ผลลัพธ์ของการคุมสต็อกร้านอาหารย่านนิมมานฯ
ตัวอย่างร้านอาหารสไตล์ฟิวชันขนาด 60 ที่นั่ง ย่านนิมมานเหมินท์ มียอดขายช่วงไฮซีซั่นเฉลี่ยเดือนละ 600,000 บาท:
- ก่อนใช้ระบบ BOM บน POS: Food Cost อยู่ที่ 43% (258,000 บาท) จากปัญหาของสดเน่าเสียค้างตู้ พนักงานไม่ได้ตวงตามสูตร และไม่มีการบันทึกยอดทิ้ง
- หลังวางระบบ BOM และตั้งค่า Yield: ควบคุม Food Cost ลดลงเหลือ 33% (198,000 บาท) ซึ่งลดลงถึง 10% ของยอดขาย
- ผลลัพธ์ทางการเงิน: ประหยัดต้นทุนเงินสดได้ทันที 60,000 บาทต่อเดือน (หรือคิดเป็น 720,000 บาทต่อปี)
ความสำคัญต่อภาษีเงินได้นิติบุคคล (SME):
สำหรับนิติบุคคลที่มีทุนจดทะเบียนชำระแล้วไม่เกิน 5 ล้านบาท และมีรายได้จากการขายสินค้าและบริการไม่เกิน 30 ล้านบาทต่อรอบระยะเวลาบัญชี อัตราภาษีเงินได้นิติบุคคลตามพระราชกฤษฎีกาฯ (ฉบับที่ 530) มีดังนี้:
- กำไรสุทธิ 0 - 300,000 บาทแรก = ยกเว้นภาษี (0%)
- กำไรสุทธิ 300,001 - 3,000,000 บาท = เสียภาษีอัตรา 15%
- กำไรสุทธิเกิน 3,000,000 บาทขึ้นไป = เสียภาษีอัตรา 20%
การมีรายงานสต็อกและต้นทุนขายที่กระทบยอดอย่างแม่นยำ ช่วยให้กิจการแสดงกำไรสุทธิทางบัญชีได้ตรงตามจริง ป้องกันความเสี่ยงจากการตีมูลค่าสต็อกปลายงวดสูงเกินไปจนต้องเสียภาษีเกินความจำเป็น หรือการถูกเจ้าพนักงานประเมินเบี้ยปรับ 1-2 เท่า และเงินเพิ่ม 1.5% ต่อเดือน จากกรณีต้นทุนขายไม่มีเอกสารหลักฐานรองรับ
ตารางเปรียบเทียบการจัดการสต็อก: แบบจดมือ vs ระบบ POS ตัดสต็อกอัตโนมัติ
| มิติการประเมิน | การบันทึกสต็อกแบบจดมือ (Manual Excel) | ระบบ POS ตัดสต็อกอัตโนมัติ (BOM Real-time) |
|---|---|---|
| ความเร็วในการตัดยอด | ต้องรอพนักงานนับยอดและคีย์ลงสมุดหลังปิดร้าน (ใช้เวลา 1-2 ชม./วัน) | ตัดยอดวัตถุดิบรายตัวทันทีเมื่อแคชเชียร์กดปิดบิลชำระเงิน |
| ความแม่นยำของต้นทุน | ใช้ต้นทุนประมาณการ ไม่สะท้อนค่า Yield และราคาวัตถุดิบล็อตใหม่ | คำนวณต้นทุนตามจริงแบบ Real-time ผูกค่าสูญเสียและราคาเฉลี่ยจัดซื้อ |
| การควบคุมการรั่วไหล | ทราบว่าของหายเมื่อสิ้นเดือน แต่ระบุจุดเกิดเหตุและพนักงานผู้รับผิดชอบไม่ได้ | เปรียบเทียบยอดขายกับยอดใช้จริงได้รายวัน แยกหมวดของเสีย/ชงหกชัดเจน |
| การปิดรอบภาษีและบัญชี | เอกสารรับเข้า-จ่ายออกมักสูญหาย ตัวเลขสต็อกปลายงวดไม่ตรงกับงบการเงิน | ดึงรายงานสินค้าคงเหลือและรายงาน COGS แนบส่งสำนักงานบัญชีได้ทันที |
ปัญหาที่พบบ่อยในการตัดสต็อกร้านอาหารและแนวทางแก้ไข (Troubleshooting)
- สต็อกแสดงค่าติดลบ (Negative Stock Error): เกิดจากระบบตัดสต็อกขายออกไปแล้ว แต่ฝ่ายจัดซื้อยังไม่ได้กดบันทึกใบรับสินค้า (Goods Receipt: GR) เข้าสู่ระบบ POS
แนวทางแก้ไข: วางกระบวนการทำงานให้พนักงานตรวจรับของต้องตรวจนับและกดรับสินค้าเข้าคลัง POS ภายในเวลาไม่เกิน 1 ชั่วโมงหลังรับของ หรือก่อนเริ่มรอบกะเปิดร้าน - เมนูจัดเซ็ต (Combo Sets) และเมนูแถม ตัดสต็อกคลาดเคลื่อน: เกิดจากการสร้างปุ่มขายแบบแยกชิ้นโดยไม่ได้ผูกชุดความสัมพันธ์ (Parent-Child Recipe)
แนวทางแก้ไข: กำหนดโครงสร้างสินค้าจัดเซ็ตให้ระบบแตกวัตถุดิบย่อยอัตโนมัติ เช่น ชุดเบอร์เกอร์คอมโบ ให้ตัดขนมปัง เนื้อบด เฟรนช์ฟรายส์ และน้ำอัดลมพร้อมกันตามจำนวนที่ขาย - การตัดจำหน่ายของเสียไม่ถูกต้องตามหลักสรรพากร: พนักงานทิ้งผักเน่าหรือเนื้อสัตว์หมดอายุโดยไม่มีหลักฐาน ทำให้ไม่สามารถนำมูลค่าของเสียไปลงเป็นรายจ่ายทางภาษีได้
แนวทางแก้ไข: ตั้งค่าปุ่ม 'ตัดจำหน่ายของเสีย (Waste Record)' บน POS โดยระบุประเภท (หมดอายุ, ปรุงผิด, วัตถุดิบเน่าเสีย) พร้อมกำหนดให้ผู้จัดการร้านถ่ายภาพและลงลายมือชื่อรับรอง เพื่อให้สอดคล้องกับระเบียบของ กรมสรรพากร ตามแนวทางคำสั่งกรมสรรพากรที่ ป. 79/2541 ซึ่งกำหนดหลักเกณฑ์การทำลายสินค้าชำรุดเสียหายให้ถือเป็นรายจ่ายทางภาษีได้โดยไม่ต้องเสียภาษีมูลค่าเพิ่มเสมือนการขายตามมาตรา 77/1(8) แห่งประมวลรัษฎากร - สัญญาณอินเทอร์เน็ตล่มช่วงเทศกาล: พื้นที่ท่องเที่ยวที่มีการใช้งานหนาแน่นอาจพบปัญหาสัญญาณขัดข้อง
แนวทางแก้ไข: เลือกใช้ระบบ POS ที่มีฟังก์ชัน Offline Mode สามารถบันทึกการขายและพักข้อมูลการตัดสต็อกไว้ในเครื่องลูกข่ายหน้าร้าน และทำการซิงค์อัปเดตข้อมูลขึ้นคลาวด์อัตโนมัติเมื่อสัญญาณกลับมาเป็นปกติ
เชื่อมโยงข้อมูลสต็อกกับผู้เชี่ยวชาญ รับทำบัญชี เชียงใหม่ เพื่อความถูกต้องทางภาษี
การบริหารสต็อกหน้าร้านผ่านระบบ POS ไม่เพียงช่วยลดต้นทุนในครัวเท่านั้น แต่ยังเป็นต้นทางของเอกสารทางภาษีที่สมบูรณ์ หากร้านอาหารมีรายได้เกิน 1,800,000 บาทต่อปี กิจการมีหน้าที่ตามกฎหมายที่จะต้องจดทะเบียนภาษีมูลค่าเพิ่ม (VAT 7%) ภายใน 30 วันนับแต่วันที่มีรายได้เกินเกณฑ์ และต้องยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) ภายในวันที่ 15 ของเดือนถัดไป (หรือวันที่ 23 หากยื่นผ่านระบบ e-Filing ของกรมสรรพากร) การประสานงานร่วมกับผู้ให้บริการ รับทำบัญชี เชียงใหม่ ที่มีความเชี่ยวชาญด้านธุรกิจร้านอาหาร จะช่วยให้ข้อมูลจากระบบขายหน้าร้านถูกแปลงเป็นรายงานทางบัญชีและภาษีที่ถูกต้อง
การจัดหมวดหมู่ใบเสร็จซื้อวัตถุดิบ ใบกำกับภาษีซื้อ และรายงานสินค้าคงเหลือตั้งแต่ต้นทาง ช่วยให้ผู้ประกอบการสามารถใช้บริการ รับทำบัญชีครบวงจร ได้อย่างราบรื่น ไม่ต้องกังวลเรื่องการถูกประเมินภาษีย้อนหลัง พร้อมทั้งนำตัวเลขต้นทุนและอัตรากำไรขั้นต้นจริงไปใช้ในการ วางแผนภาษี เพื่อบริหารสภาพคล่องทางการเงินให้มั่นคงตลอดทั้งปี
คำถามที่พบบ่อยเกี่ยวกับระบบ POS ร้านอาหาร
ร้านอาหารที่มีเมนูจำนวนมาก ควรเริ่มผูกสูตรอาหาร (BOM) อย่างไรไม่ให้สะดุด?
แนะนำให้ใช้หลักการพาเรโต (Pareto Principle หรือกฎ 80/20) โดยเริ่มผูกสูตรอาหารและตัดสต็อกกับกลุ่มเมนูยอดนิยม 20% แรกที่สร้างยอดขายคิดเป็น 80% ของรายได้ทั้งหมด และกลุ่มเมนูที่ใช้วัตถุดิบราคาแพง (High-Cost Ingredients) เช่น สเต๊กเนื้อนำเข้า อาหารทะเลสด หรือเมล็ดกาแฟพิเศษ เมื่อวางระบบในกลุ่มนี้จนนิ่งแล้ว จึงทยอยผูกสูตรเมนูทานเล่น เครื่องเคียง และเครื่องดื่มรองในลำดับถัดไป
วัตถุดิบเน่าเสียหรืออาหารปรุงผิด นำมาตัดเป็นค่าใช้จ่ายทางภาษีได้หรือไม่?
สามารถตัดเป็นรายจ่ายทางภาษีได้ตามประมวลรัษฎากร แต่กิจการต้องมีกระบวนการและเอกสารพิสูจน์ตามคำสั่งกรมสรรพากรที่ ป. 79/2541 โดยต้องจัดทำ 'รายงานสินค้าเสียหาย/หมดอายุ' ระบุรหัส ปริมาณ สาเหตุ พร้อมภาพถ่ายสินค้าที่ชำรุด และมีลายมือชื่อผู้จัดการร้านร่วมกับพยานในการทำลาย จึงจะนำมูลค่าต้นทุนนั้นมาหักเป็นค่าใช้จ่ายในการคำนวณกำไรสุทธิได้โดยไม่ถือเป็นการจำหน่ายจ่ายโอนนอกระบบ
ผลต่างของสต็อก (Stock Variance) หลังตรวจนับจริง ควรยอมรับได้ที่เท่าไร?
สำหรับมาตรฐานธุรกิจร้านอาหารและคาเฟ่ ผลต่างระหว่างยอดสต็อกคงเหลือในระบบ POS กับยอดนับจริง (Physical Count) ที่ยอมรับได้ไม่ควรเกิน 2% - 3% ของมูลค่าวัตถุดิบที่ใช้ไป หากพบผลต่างสูงเกิน 5% ถือเป็นความเสี่ยงระดับวิกฤตที่ต้องตรวจสอบทันที โดยสาเหตุมักเกิดจาก 3 จุดหลัก: การไม่ชั่งตวงวัตถุดิบตาม Standard Recipe, การรั่วไหล/ขโมยของพนักงาน, หรือการไม่บันทึกยอดของแถม/ของเสียลงในระบบ
สรุปและเริ่มต้นวางระบบร้านอาหารรับไฮซีซั่นอย่างมั่นใจ
การตั้งค่า ระบบ POS ร้านอาหาร เพื่อตัดสต็อกและควบคุมสูตรมาตรฐาน คือรากฐานสำคัญของการทำธุรกิจร้านอาหารให้มีผลกำไรที่แท้จริงในช่วงไฮซีซั่น 2569 ของเชียงใหม่ การเตรียมทะเบียนวัตถุดิบ การผูกสูตร BOM การคิดค่า Yield และการกระทบยอดสต็อกจริงเป็นประจำ จะช่วยปิดช่องโหว่การรั่วไหล ลดต้นทุนวัตถุดิบลงได้ 5% - 10% พร้อมสร้างความพร้อมด้านข้อมูลตัวเลขเพื่อการยื่นภาษีและปิดงบการเงินได้อย่างถูกต้องตามกฎหมาย
สำหรับผู้ประกอบการร้านอาหารและคาเฟ่ในเชียงใหม่ที่ต้องการวางระบบบัญชีหน้าร้านและหลังร้านให้เชื่อมโยงกันอย่างสมบูรณ์ ลูกค้าที่ใช้บริการบัญชีรายเดือนกับ YMTD จะได้รับสิทธิ์ใช้งาน โปรแกรม POS สำหรับร้านค้า พร้อมระบบจัดการสต็อก มูลค่า 15,000 บาท ฟรี (ฟรีเมื่อใช้บริการบัญชีรายเดือน) ไม่มีค่าบริการรายเดือน ไม่จำกัดจำนวนบิล รองรับการทำงานแบบออฟไลน์ พร้อมทีมงานผู้เชี่ยวชาญดูแลติดตั้งและสอนการใช้งานถึงหน้าร้าน
ติดต่อ YMTD Accounting Partner เชียงใหม่:
โทรศัพท์: 081-542-3019
LINE: @premwittawat