เรียบเรียงโดย YMTD Accounting Partner · ข้อมูล ณ วันที่ 13 พฤศจิกายน 2569
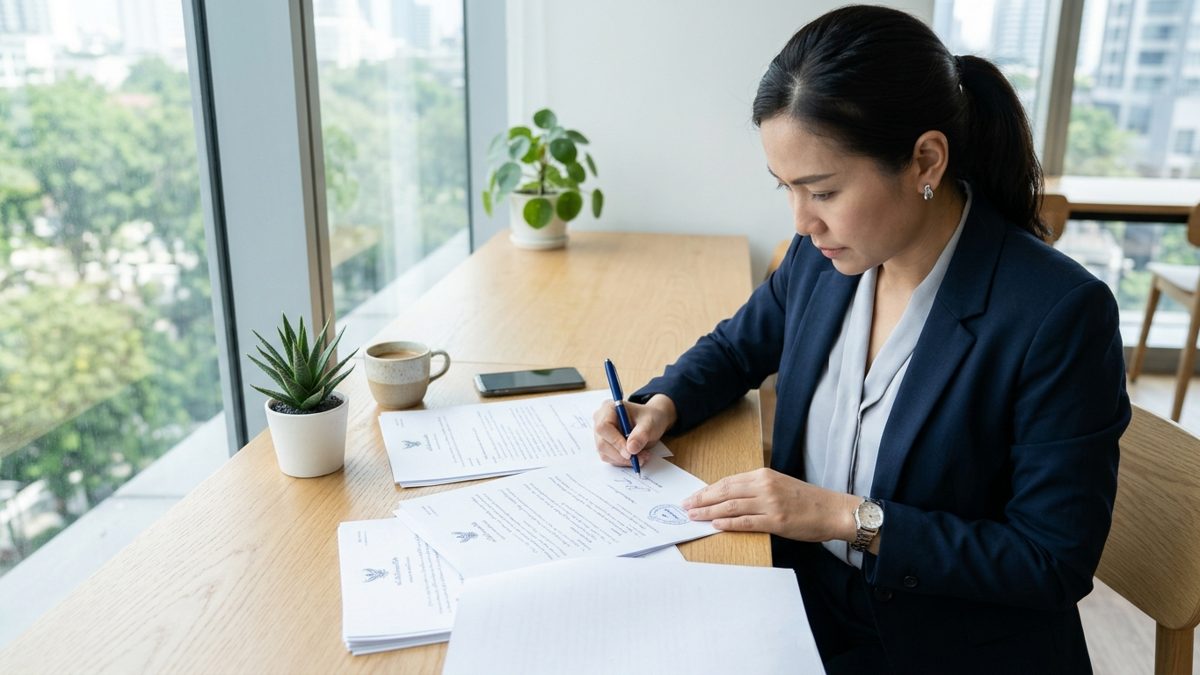
หากตั้งคำถามว่าในการนำเอกสารไปติดต่อหน่วยงานภายนอก หนังสือรับรองบริษัท ต้องเซ็นทุกหน้าไหม คำตอบในทางกฎหมายคือ ไม่มีบทบัญญัติใดในประมวลกฎหมายแพ่งและพาณิชย์กำหนดให้ต้องลงลายมือชื่อรับรองสำเนาถูกต้องทุกหน้า เนื่องจากหนังสือรับรองเป็นเอกสารมหาชนที่นายทะเบียนพาณิชย์ลงนามและรับรองความถูกต้องตามหน้าที่ไว้แล้ว [1] แต่ในทางปฏิบัติของหน่วยงานปลายทาง ทั้งสถาบันการเงิน กรมสรรพากร กรมที่ดิน และหน่วยงานจัดซื้อจัดจ้างภาครัฐ ล้วนมีระเบียบบังคับให้กรรมการผู้มีอำนาจต้องลงลายมือชื่อรับรองสำเนาถูกต้องและประทับตราสำคัญของบริษัทครบทุกแผ่น เพื่อป้องกันความเสี่ยงจากการสับเปลี่ยนหน้าหรือแก้ไขข้อมูล หากกรรมการลงนามไม่ครบตามเงื่อนไขที่จดทะเบียนไว้ เอกสารชุดนั้นจะไม่มีผลผูกพันบริษัทและถูกปฏิเสธทันที
สรุปสาระสำคัญ
- หลักกฎหมายตาม ป.พ.พ. มาตรา 1020: หนังสือรับรองนิติบุคคลเป็นเอกสารมหาชนที่นายทะเบียนออกให้ตามกฎหมาย จึงมีความสมบูรณ์ในตัวโดยไม่มีข้อกฎหมายบังคับให้กรรมการต้องเซ็นรับรองสำเนาซ้ำทุกหน้า [1]
- เงื่อนไขตามระเบียบของหน่วยงานปลายทาง: หน่วยงานผู้รับเอกสาร เช่น ธนาคารพาณิชย์, กรมสรรพากร, กรมที่ดิน และระบบ e-GP กำหนดให้กรรมการผู้มีอำนาจต้องลงลายมือชื่อรับรองสำเนาและประทับตราสำคัญของบริษัททุกหน้า เพื่อป้องกันการสับเปลี่ยนเอกสาร
- อำนาจผูกพันตาม ป.พ.พ. มาตรา 1167: การลงนามรับรองเอกสารในนามบริษัทต้องเป็นไปตามเงื่อนไขในช่อง ‘จำนวนหรือชื่อกรรมการซึ่งลงชื่อผูกพันบริษัทได้’ เท่านั้น หากจดทะเบียนให้ลงนามร่วมกัน 2 คน การลงนามเพียงคนเดียวจะส่งผลให้เอกสารไม่มีผลผูกพันทางกฎหมาย [2]
- สถานะของไฟล์ DBD e-Certificate: เอกสารรูปแบบไฟล์ PDF ที่มีลายมือชื่อดิจิทัล (Digital Signature) ของนายทะเบียน มีผลบังคับตาม พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 มาตรา 7 [3] แต่เมื่อสั่งพิมพ์ลงกระดาษจะกลายสภาพเป็น ‘สำเนาเอกสาร’ ที่ต้องให้กรรมการเซ็นรับรองสำเนาและประทับตราตามระเบียบของหน่วยงานผู้รับ
- เกณฑ์อายุของเอกสาร: กฎหมายไม่ได้กำหนดอายุหนังสือรับรอง แต่หน่วยงานผู้รับมักกำหนดอายุการคัดสำเนา เช่น ธนาคารพาณิชย์และสำนักงานที่ดินกำหนดไม่เกิน 30 วัน ส่วนงานติดต่อภาษีของกรมสรรพากรกำหนดไม่เกิน 6 เดือน [4]
บทนำและขอบเขต: ปัญหาการลงนามเอกสารนิติบุคคลในทางปฏิบัติ
หนังสือรับรองนิติบุคคล (Company Affidavit) คือเอกสารรับรองสถานะทางทะเบียนของบริษัทจำกัดและห้างหุ้นส่วนจำกัดที่ออกโดยกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ เอกสารชุดนี้ประกอบด้วยข้อมูลสำคัญ ได้แก่ ชื่อนิติบุคคล เลขทะเบียนนิติบุคคล 13 หลัก วันที่จดทะเบียน ทุนจดทะเบียน ที่ตั้งสำนักงานแห่งใหญ่ รายชื่อกรรมการ ข้อจำกัดอำนาจกรรมการ และรายการวัตถุประสงค์แนบท้าย ซึ่งเป็นหลักฐานแสดงตัวตนในการเข้าทำนิติกรรมสัญญา การเปิดบัญชีธนาคาร การยื่นแบบภาษีอากร ตลอดจนการประมูลงานภาครัฐ
ในทางปฏิบัติ ปัญหาความล่าช้าของธุรกรรมมักเกิดจากความเข้าใจคลาดเคลื่อนระหว่าง “ความสมบูรณ์ของเอกสารมหาชนตามกฎหมาย” กับ “ระเบียบการรับรองเอกสารของหน่วยงานปลายทาง” กรรมการบริษัทจำนวนมากเข้าใจว่าเมื่อหนังสือรับรองมีตราและลายมือนายทะเบียนแล้ว ก็เซ็นชื่อเฉพาะหน้าแรกเพียงคนเดียว หรือไม่ประทับตราสำคัญบริษัท ส่งผลให้เอกสารถูกปฏิเสธการทำธุรกรรม หรืออาจส่งผลให้สัญญาไม่มีผลผูกพันบริษัทตามกฎหมายตัวแทน ผู้ประกอบการสามารถทำความเข้าใจขอบเขตการใช้งานเอกสารเพิ่มเติมได้ที่ หนังสือรับรองบริษัทใช้ทำอะไรได้บ้าง เพื่อลดข้อผิดพลาดในการดำเนินงานขององค์กร
ทบทวนหลักกฎหมายและหลักเกณฑ์ที่เกี่ยวข้อง
การลงลายมือชื่อและประทับตราในเอกสารนิติบุคคลมีกฎหมายและระเบียบปฏิบัติกำกับดูแลในหลายมิติ ดังนี้
1. ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.)
- มาตรา 1015: กำหนดให้นิติบุคคลมีสิทธิ หน้าที่ และความรับผิดชอบแยกต่างหากจากผู้ถือหุ้นและกรรมการผู้จัดการ การแสดงเจตนาของนิติบุคคลจึงต้องกระทำผ่านผู้แทนตามกฎหมาย
- มาตรา 1020: บัญญัติให้บุคคลทั่วไปสามารถขอตรวจเอกสารหรือขอให้นายทะเบียนออกใบรับรองเอกสารที่เก็บรักษาไว้ได้ [1] หนังสือรับรองจึงเป็นเอกสารมหาชนที่ได้รับข้อสันนิษฐานความถูกต้องแท้จริงตามกฎหมายตั้งแต่ต้น
- มาตรา 1167: บัญญัติว่าความเกี่ยวพันระหว่างกรรมการ บริษัท และบุคคลภายนอก ให้นำบทบัญญัติว่าด้วยตัวแทนมาใช้บังคับ [2] ดังนั้น หากกรรมการลงนามไม่ครบตามเงื่อนไขที่จดทะเบียนไว้ในข้อกำหนดอำนาจกรรมการ การกระทำนั้นย่อมไม่ผูกพันนิติบุคคล เว้นแต่บริษัทจะให้สัตยาบัน
2. ประมวลรัษฎากรและแนวปฏิบัติด้านภาษีอากร
ตามประมวลรัษฎากร มาตรา 7 กำหนดให้ผู้จัดการหรือผู้แทนของนิติบุคคลเป็นผู้ลงลายมือชื่อในแบบแสดงรายการและเอกสารที่ต้องยื่นต่อเจ้าพนักงานสรรพากร [5] ซึ่งกรมสรรพากรเคยวินิจฉัยตามหนังสือตอบข้อหารือ ที่ กค 0811/พ.15207 ว่า การลงลายมือชื่อของผู้แทนตามมาตรา 7 ย่อมสมบูรณ์ตามกฎหมายโดยไม่จำต้องประทับตราสำคัญของบริษัท เว้นแต่แบบพิมพ์หรือระเบียบเฉพาะจะกำหนดไว้เป็นอย่างอื่น [5] อย่างไรก็ดี ในการยื่นขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) หรือการติดต่อธุรกรรมทางภาษีทั่วไป กรมสรรพากรกำหนดแนวทางให้ใช้สำเนาหนังสือรับรองที่คัดสำเนาไม่เกิน 6 เดือน พร้อมให้กรรมการผู้มีอำนาจลงนามรับรองสำเนาถูกต้องและประทับตราสำคัญให้ครบถ้วนทุกแผ่น [4]
3. พระราชบัญญัติว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544
การขอหนังสือรับรองนิติบุคคลผ่านระบบ DBD e-Certificate มีผลทางกฎหมายตาม พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 มาตรา 7 ซึ่งห้ามมิให้ปฏิเสธความมีผลผูกพันและการบังคับใช้ของข้อความเพียงเพราะเหตุที่อยู่ในรูปข้อมูลอิเล็กทรอนิกส์ [3] ไฟล์เอกสาร PDF ที่มีลายมือชื่อดิจิทัล (Digital Signature) ถือเป็นต้นฉบับอิเล็กทรอนิกส์ที่ตรวจสอบความถูกต้องย้อนหลังผ่านระบบ e-Service Inquiry ของกรมพัฒนาธุรกิจการค้าได้ภายในระยะเวลา 1 ปี [7] โดยมีอัตราค่าธรรมเนียมราชการรายการละ 40 บาท (ชุดสมบูรณ์มาตรฐาน 5 รายการ รวม 200 บาท) ขณะที่การขอรับเอกสารแบบกระดาษผ่านเคาน์เตอร์ธนาคารพันธมิตร คิดค่าธรรมเนียมราชการ 200 บาท และมีค่าธรรมเนียมการให้บริการเพิ่มเติมตามอัตราที่แต่ละธนาคารกำหนด [6]
คู่มือวิธีปฏิบัติ: การเซ็นรับรองสำเนาหนังสือรับรองบริษัทให้ถูกต้องและปลอดภัย
การลงนามรับรองสำเนาถูกต้องบนหนังสือรับรองบริษัทมีขั้นตอนมาตรฐานและแนวทางป้องกันความเสี่ยงที่ฝ่ายธุรการและกรรมการควรปฏิบัติตาม ดังนี้
1. ภาพรวมการลงนามและเตรียมเอกสาร (Overview)
การรับรองสำเนาเอกสารนิติบุคคลคือการรับรองว่าข้อมูลในเอกสารมีความถูกต้องตรงกับต้นฉบับ ณ วันที่ยื่นทำธุรกรรม กรรมการต้องลงลายมือชื่อตามเงื่อนไขในข้อ 3 หรือข้อ 4 ของหนังสือรับรอง พร้อมประทับตราสำคัญของบริษัทให้ครบถ้วน เพื่อให้มีผลผูกพันตาม ป.พ.พ. มาตรา 1167 [2]
2. สิ่งที่ต้องเตรียมก่อนเริ่มเซ็นรับรอง (Prerequisites)
- หนังสือรับรองฉบับล่าสุด: อายุเอกสารต้องไม่เกินเกณฑ์ของหน่วยงานปลายทาง (ธนาคารและที่ดินไม่เกิน 30 วัน สรรพากรไม่เกิน 6 เดือน [4]) สามารถศึกษาข้อผิดพลาดที่พบบ่อยได้จาก 5 ข้อห้ามในการขอหนังสือรับรองบริษัทที่เจ้าของกิจการต้องรู้
- ตราประทับสำคัญของบริษัท: ต้องเป็นดวงตราตัวจริงที่มีลวดลายและข้อความตรงตามแบบตราที่จดทะเบียนไว้กับนายทะเบียน
- ปากกาหมึกสดสีน้ำเงิน: ใช้เพื่อแสดงความแตกต่างระหว่างลายเซ็นต้นฉบับกับรอยพิมพ์สำเนาขาวดำอย่างชัดเจน
- ชุดเอกสารแนบท้ายครบถ้วน: หน้าวัตถุประสงค์ (บอจ.2 หรือ สสช.1) และสำเนาบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) หากธุรกรรมนั้นกำหนดให้ต้องใช้
3. ขั้นตอนการลงลายมือชื่อทีละขั้น (Step-by-Step)
- ตรวจสอบเงื่อนไขอำนาจกรรมการ: ตรวจดูข้อความในหัวข้อ “จำนวนหรือชื่อกรรมการซึ่งลงชื่อผูกพันบริษัทได้” หากระบุให้กรรมการสองคนลงนามร่วมกัน ต้องให้กรรมการทั้งสองคนลงลายมือชื่อคู่กัน หากลงนามเพียงคนเดียวเอกสารจะไม่มีผลผูกพันบริษัท [2]
- นับและเรียงหน้าเอกสารทั้งหมด: ตรวจสอบเลขหน้าที่มุมเอกสาร เช่น “หน้า 1 จาก 6 หน้า” และจัดเรียงหน้าข้อมูลหลักรวมถึงหน้าวัตถุประสงค์แนบท้ายให้ครบทุกแผ่น
- เขียนข้อความรับรองและจำกัดขอบเขตการใช้งาน: เขียนข้อความด้วยลายมือหรือประทับตรายางว่า “สำเนาถูกต้อง ใช้สำหรับ (ระบุธุรกรรมและชื่อหน่วยงานปลายทางอย่างชัดเจน เช่น ยื่นขอสินเชื่อธุรกิจกับธนาคารกรุงเทพ สาขาถนนสุเทพ เชียงใหม่) เท่านั้น” พร้อมลงวันที่กำกับ
- ลงลายมือชื่อกรรมการ: กรรมการผู้มีอำนาจลงลายมือชื่อสดด้วยตนเอง ห้ามใช้ตรายางลายเซ็นและห้ามให้ผู้อื่นลงนามแทนโดยไม่มีหนังสือมอบอำนาจ
- ประทับตราสำคัญของบริษัท: ประทับตราบริษัทสีน้ำเงินหรือสีแดงให้คมชัด โดยประทับให้ขอบตราทับลายมือชื่อของกรรมการบางส่วนเพื่อป้องกันการตัดต่อ
- ดำเนินการให้ครบทุกหน้า: ปฏิบัติตามขั้นตอนที่ 3 ถึง 5 ในเอกสารทุกแผ่น รวมถึงหน้ารายการวัตถุประสงค์แนบท้าย
4. ปัญหาที่พบบ่อยและวิธีแก้ไข (Troubleshooting)
- ปัญหา: กรรมการผู้มีอำนาจติดภารกิจ ไม่สามารถลงนามร่วมกันได้
วิธีแก้: จัดทำ “หนังสือมอบอำนาจ” ระบุการมอบอำนาจเฉพาะกรณี โดยให้กรรมการผู้มีอำนาจทุกคนลงนามและประทับตราตามเงื่อนไขที่จดทะเบียน พร้อมปิดอากรแสตมป์ 10 บาท (กรณีมอบอำนาจทำธุรกรรมครั้งเดียว) หรือ 30 บาท (กรณีมอบอำนาจทำธุรกรรมมากกว่าหนึ่งครั้ง) ตามประมวลรัษฎากร และแนบสำเนาบัตรประชาชนของกรรมการทุกคน - ปัญหา: ตราประทับเลอะ เลือนราง หรือหมึกไม่สม่ำเสมอ
วิธีแก้: ห้ามขูดลบหรือประทับตราซ้ำบนจุดเดิม ให้ขีดฆ่าตราเดิม ประทับตราใหม่ในที่ว่างข้างเคียง และให้กรรมการลงนามกำกับจุดที่มีการเปลี่ยนแปลง - ปัญหา: ไม่ได้ลงนามในหน้าวัตถุประสงค์เพราะมีตรานายทะเบียนอยู่แล้ว
วิธีแก้: นำเอกสารหน้าวัตถุประสงค์มาให้กรรมการผู้มีอำนาจลงลายมือชื่อและประทับตราสำคัญกำกับในพื้นที่ว่างด้านล่างของเอกสารทุกแผ่นให้ครบถ้วน
5. สรุปแนวทางปฏิบัติ (Summary)
แนวทางปฏิบัติที่ปลอดภัยที่สุดคือ “ลงนามตามเงื่อนไขอำนาจผูกพัน + ประทับตราสำคัญที่จดทะเบียน + ระบุวัตถุประสงค์เฉพาะเจาะจงพร้อมวันที่ + เซ็นรับรองสำเนาถูกต้องทุกแผ่น” เสมอเมื่อยื่นเอกสารกระดาษต่อหน่วยงานภายนอก
ทำไมการปรึกษาผู้เชี่ยวชาญด้าน รับทำบัญชี เชียงใหม่ จึงช่วยลดความเสี่ยงทางภาษีและเอกสาร
การบริหารจัดการเอกสารนิติบุคคลมีความเกี่ยวโยงโดยตรงกับการจัดทำบัญชีและการยื่นภาษีประจำงวด ผู้ประกอบการในภาคเหนือที่เลือกใช้บริการจากผู้เชี่ยวชาญด้าน รับทำบัญชี เชียงใหม่ จะได้รับคำแนะนำในการจัดทำระบบควบคุมภายในสำหรับเอกสารสำคัญ การตรวจทานความสอดคล้องระหว่างอำนาจกรรมการตามหนังสือรับรองกับนิติกรรมสัญญา และการจัดเตรียมเอกสารประกอบการยื่นแบบภาษีต่อกรมสรรพากรได้อย่างถูกต้องตามระเบียบสารบรรณ ช่วยป้องกันความเสี่ยงจากการถูกเจ้าพนักงานประเมินภาษีย้อนหลัง หรือการถูกปฏิเสธธุรกรรมทางการเงินจากความบกพร่องของเอกสาร
หากธุรกิจกำลังเริ่มต้นจดทะเบียนจัดตั้งบริษัทหรือต้องการแก้ไขเปลี่ยนแปลงกรรมการ การเลือกใช้ บริการจดทะเบียนบริษัท ควบคู่กับการวางระบบบัญชี จะช่วยออกแบบข้อกำหนดอำนาจกรรมการให้มีความคล่องตัวในการลงนามและรัดกุมในทางกฎหมายตั้งแต่เริ่มต้น ลดภาระความซ้ำซ้อนในการเซ็นเอกสารขององค์กรในระยะยาว
วิเคราะห์และอภิปราย: เปรียบเทียบข้อกำหนดของแต่ละหน่วยงานและความเข้าใจผิดที่พบบ่อย
แนวปฏิบัติในการเรียกตรวจหนังสือรับรองนิติบุคคลมีความแตกต่างกันตามวัตถุประสงค์ของแต่ละหน่วยงาน ดังแสดงในตารางเปรียบเทียบนี้:
| หน่วยงาน / ประเภทธุรกรรม | ต้องเซ็นทุกหน้าไหม? | ต้องประทับตราบริษัทไหม? | อายุเอกสารที่ยอมรับ | ข้อสังเกตและจุดควรระวัง |
|---|---|---|---|---|
| ธนาคารพาณิชย์ (เปิดบัญชี, ยื่นขอสินเชื่อ) |
ต้องเซ็นทุกหน้า | ต้องประทับตรา (ตามเงื่อนไขผูกพัน) | ไม่เกิน 30 วัน | ธนาคารพาณิชย์ปฏิบัติตามเกณฑ์ KYC ของ ปปง. อย่างเข้มงวด หากขาดลายเซ็นหรือตราประทับในหน้าใดหน้าหนึ่ง ธนาคารจะปฏิเสธการทำรายการทันที |
| กรมสรรพากร (จด VAT, ตรวจสอบภาษี) |
ต้องเซ็นทุกหน้า | ต้องประทับตรา (ตามเงื่อนไขผูกพัน) | ไม่เกิน 6 เดือน [4] | แม้ ป.รัษฎากร ม.7 จะไม่บังคับตราประทับในแบบภาษี [5] แต่งานสารบรรณในการยื่นเอกสารนิติบุคคลกำหนดให้กรรมการลงนามและประทับตราครบทุกแผ่น |
| สำนักงานที่ดิน (ซื้อขาย, จดจำนองที่ดิน) |
ต้องเซ็นทุกหน้า | ต้องประทับตรา (ตามเงื่อนไขผูกพัน) | ไม่เกิน 30 วัน | เจ้าพนักงานที่ดินตรวจสอบลายมือชื่อและรูปดวงตราประทับเปรียบเทียบกับแบบจดทะเบียนอย่างเคร่งครัดเพื่อป้องกันการโอนทรัพย์สินโดยมิชอบ |
| การจัดซื้อจัดจ้างภาครัฐ (ระบบ e-GP, ประมูลงาน) |
ต้องเซ็นทุกหน้า | ต้องประทับตรา (ตามเงื่อนไขผูกพัน) | ตามที่เอกสาร TOR กำหนด (มักไม่เกิน 30-90 วัน) | หากไม่ลงนามหรือประทับตราในหน้าวัตถุประสงค์ คณะกรรมการจัดซื้อจัดจ้างอาจวินิจฉัยว่าเอกสารหลักฐานไม่สมบูรณ์และตัดสิทธิ์การเสนอราคา |
| คู่ค้าภาคเอกชน (เปิดบัญชีคู่ค้า, ทำสัญญา) |
ขึ้นอยู่กับข้อตกลง | ตามเงื่อนไขผูกพันบริษัท | โดยทั่วไป 1-3 เดือน | ควรขีดคร่อมระบุวัตถุประสงค์เฉพาะธุรกรรมเสมอ เพื่อป้องกันไม่ให้คู่ค้านำเอกสารไปใช้เปิดเครดิตการค้าหรือธุรกรรมอื่นโดยไม่ได้รับอนุญาต |
ความเข้าใจผิดที่พบบ่อยเกี่ยวกับการเซ็นหนังสือรับรอง
- ความเข้าใจผิดที่ 1: “หน้าวัตถุประสงค์มีตราประทับนายทะเบียนแล้ว กรรมการจึงไม่ต้องเซ็นซ้ำ”
ข้อเท็จจริง: ตราและลายมือนายทะเบียนเป็นการรับรองสถานะข้อมูลในระบบตาม ป.พ.พ. มาตรา 1020 [1] แต่การที่กรรมการลงนามรับรองสำเนาเป็นการแสดงเจตนาในฐานะตัวแทนตาม ป.พ.พ. มาตรา 1167 [2] เพื่อยืนยันต่อบุคคลภายนอกว่าเอกสารแผ่นนั้นเป็นสำเนาที่บริษัทยอมรับและยังบังคับใช้อยู่ในปัจจุบัน - ความเข้าใจผิดที่ 2: “กรรมการคนใดในบริษัทเซ็นรับรองสำเนาเพียงคนเดียวก็ใช้ได้”
ข้อเท็จจริง: การลงนามรับรองสำเนาในธุรกรรมที่มีผลผูกพันทางกฎหมาย ต้องดำเนินการตามข้อกำหนดในช่องอำนาจกรรมการของหนังสือรับรองฉบับปัจจุบันเท่านั้น หากระบุให้มีกรรมการสองคนลงนามร่วมกัน แต่มีกรรมการลงนามเพียงคนเดียว เอกสารชุดนั้นจะไม่มีผลผูกพันบริษัท - ความเข้าใจผิดที่ 3: “ไฟล์ DBD e-Certificate สั่งพิมพ์ออกมาแล้วใช้งานได้ตลอดโดยไม่มีวันหมดอายุ”
ข้อเท็จจริง: แม้ระบบตรวจสอบย้อนหลังของกรมพัฒนาธุรกิจการค้าจะรองรับข้อมูลได้ 1 ปี [7] แต่เอกสารที่พิมพ์ออกมาทางเครื่องพิมพ์จะเปลี่ยนสถานะเป็นสำเนากระดาษทันที ซึ่งหน่วยงานผู้รับ เช่น สถาบันการเงิน กำหนดอายุการคัดเอกสารไว้ไม่เกิน 30 วัน เพื่อตรวจสอบว่าไม่มีการเปลี่ยนแปลงข้อมูลกรรมการหรือสถานะนิติบุคคล
กรณีศึกษา: ตัวอย่างสมมุติการจัดเตรียมเอกสารนิติบุคคลสำหรับธุรกรรมเชิงพาณิชย์
เพื่อให้เห็นแนวทางปฏิบัติที่ชัดเจน ขอยก ตัวอย่างสมมุติ ของธุรกิจรับเหมาก่อสร้างในจังหวัดเชียงใหม่:
ข้อมูลกิจการสมมุติ: บริษัท ล้านนา เอ็นจิเนียริ่ง แอนด์ คอนสตรัคชั่น จำกัด มีกรรมการ 3 คน คือ นายเอ นายบี และนางสาวซี โดยข้อกำหนดอำนาจกรรมการระบุว่า “นายเอ ลงลายมือชื่อร่วมกับ นายบี หรือ นางสาวซี รวมเป็นสองคน และประทับตราสำคัญของบริษัท”
สถานการณ์: บริษัทต้องการยื่นประกวดราคาโครงการก่อสร้างของหน่วยงานส่วนท้องถิ่นในเชียงใหม่ มูลค่างาน 2,500,000 บาท ระเบียบการจัดซื้อจัดจ้างกำหนดให้แนบสำเนาหนังสือรับรองนิติบุคคลที่คัดมาไม่เกิน 30 วัน จำนวน 1 ชุด ประกอบด้วย:
- หน้าข้อมูลหลักของนิติบุคคล (ชื่อ, ทุน, กรรมการ, อำนาจ): จำนวน 2 หน้า
- หน้ารายการวัตถุประสงค์แนบท้าย (แบบ บอจ.2): จำนวน 4 หน้า
- รวมเอกสารทั้งสิ้น 6 หน้า
การดำเนินการจัดเตรียมเอกสาร:
- การคัดสำเนาเอกสาร: ฝ่ายธุรการคัดเอกสารผ่านระบบ DBD e-Service ในรูปแบบอิเล็กทรอนิกส์ ชำระค่าธรรมเนียมราชการ 200 บาท [6] แล้วพิมพ์เอกสารออกมาเป็นกระดาษทั้ง 6 หน้า
- การตรวจสอบอำนาจลงนาม: หากให้นายบีลงนามร่วมกับนางสาวซี เอกสารจะไม่มีผลผูกพันบริษัททันที เนื่องจากเงื่อนไขอำนาจบังคับว่า ต้องมีนายเอเป็นหลักร่วมกับกรรมการอีกหนึ่งคน ดังนั้น ผู้ลงนามต้องเป็น นายเอ คู่กับ นายบี หรือ นายเอ คู่กับ นางสาวซี [2]
- การลงนามและประทับตรา:
- นายเอ และ นายบี เขียนข้อความ “สำเนาถูกต้อง เพื่อใช้ประกอบการยื่นข้อเสนอโครงการประกวดราคา เทศบาลนครเชียงใหม่ เท่านั้น” พร้อมลงวันที่กำกับ บน เอกสารทั้ง 6 หน้า
- กรรมการทั้งสองคนลงลายมือชื่อสดเคียงข้างกันในทุกหน้า (รวม 12 ลายเซ็น บนเอกสาร 6 แผ่น)
- ประทับตราสำคัญของบริษัทสีแดงสดทับลงบนรอยต่อของลายมือชื่อกรรมการในทุกหน้าทั้ง 6 แผ่น
ผลลัพธ์: เอกสารถูกต้องครบถ้วนตาม ป.พ.พ. มาตรา 1167 และระเบียบการจัดซื้อจัดจ้างภาครัฐ ทำให้ข้อเสนอทางเทคนิคผ่านการพิจารณา สำหรับผู้ประกอบการที่ใช้บริการ รับทำบัญชี เชียงใหม่ การให้ผู้เชี่ยวชาญช่วยตรวจเช็กความสมบูรณ์ของเอกสารก่อนยื่นประมูลงานจริง จะช่วยลดความเสี่ยงจากการตกคุณสมบัติจากข้อบกพร่องทางธุรการ
ข้อเสนอแนะเชิงปฏิบัติสำหรับผู้ประกอบการ
เพื่อป้องกันข้อผิดพลาดในการรับรองเอกสาร ฝ่ายบริหารควรวางระเบียบปฏิบัติภายในองค์กรดังต่อไปนี้:
- จัดทำตารางสรุปอำนาจลงนาม (Signatory Authority Matrix): จัดทำสรุปข้อกำหนดอำนาจกรรมการและตัวอย่างตราประทับสำคัญมอบให้ฝ่ายธุรการ ฝ่ายบัญชี และฝ่ายจัดซื้อ เพื่อให้ผู้ปฏิบัติงานตรวจสอบความถูกต้องก่อนเสนอกรรมการลงนาม
- จัดทำตรายางข้อความจำกัดวัตถุประสงค์: สั่งทำตรายางระบุข้อความ “สำเนาถูกต้อง ใช้สำหรับ...........เท่านั้น ลงวันที่......./......./.......” เพื่อให้การระบุเงื่อนไขมีความเป็นระเบียบและป้องกันการลืมลงวันที่กำกับ
- ห้ามลงนามและประทับตราในกระดาษเปล่า: กำหนดนโยบายความปลอดภัยห้ามมิให้กรรมการลงนามหรือประทับตราล่วงหน้าบนเอกสารที่ยังไม่มีการพิมพ์ข้อความหรือระบุวัตถุประสงค์ เพื่อป้องกันความเสี่ยงจากการทุจริต
- จัดระบบจัดเก็บไฟล์ดิจิทัล: เก็บรักษาไฟล์ e-Certificate ต้นฉบับ (.pdf) ไว้ในระบบคลาวด์หรือเซิร์ฟเวอร์ส่วนกลางโดยแยกโฟลเดอร์ตามวันที่คัดเอกสาร และลบไฟล์สำเนากระดาษที่พิมพ์ทิ้งเพื่อความปลอดภัยของข้อมูล
- สอบถามเงื่อนไขปลายทางล่วงหน้า: ก่อนนำเอกสารไปยื่นทำธุรกรรม ให้ประสานงานสอบถามเจ้าหน้าที่ผู้รับเอกสารเสมอว่าต้องการหนังสือรับรองอายุไม่เกินกี่วัน และต้องการเอกสารแนบท้ายส่วนใดเพิ่มเติม เพื่อจัดเตรียมได้ครบถ้วนในรอบเดียว
คำถามที่พบบ่อย
หนังสือรับรองบริษัทต้องเซ็นรับรองสำเนาถูกต้องทุกหน้าไหม หรือเซ็นเฉพาะหน้าแรกได้?
ในทางปฏิบัติจำเป็นต้องลงลายมือชื่อและประทับตราสำคัญทุกหน้า การเซ็นเฉพาะหน้าแรกมักถูกปฏิเสธเอกสารจากหน่วยงานภายนอก ทั้งนี้ แม้กฎหมายแพ่งและพาณิชย์ไม่ได้บังคับไว้ แต่หน่วยงานปลายทาง เช่น ธนาคารพาณิชย์ กรมสรรพากร และงานพัสดุภาครัฐ กำหนดระเบียบความปลอดภัยให้ต้องเซ็นรับรองสำเนาทุกแผ่นรวมถึงหน้าวัตถุประสงค์ เพื่อป้องกันการสับเปลี่ยนหน้าเอกสาร
เซ็นหนังสือรับรองบริษัท ใครเป็นผู้มีอำนาจเซ็น กรรมการคนเดียวเซ็นได้ไหม?
กรรมการคนเดียวสามารถเซ็นได้เฉพาะกรณีที่ช่องอำนาจกรรมการในหนังสือรับรองระบุไว้ว่าให้กรรมการคนเดียวลงลายมือชื่อผูกพันบริษัทได้ [2] หากหนังสือรับรองระบุเงื่อนไขให้กรรมการสองคนลงนามร่วมกัน หรือระบุชื่อกรรมการเฉพาะเจาะจง การลงนามเพียงคนเดียวหรือลงนามผิดตัวบุคคลจะทำให้เอกสารไม่มีผลผูกพันบริษัทตามกฎหมาย
หน้าวัตถุประสงค์แนบท้ายหนังสือรับรอง มีลายมือนายทะเบียนอยู่แล้ว ต้องเซ็นรับรองซ้ำอีกไหม?
ต้องลงลายมือชื่อรับรองสำเนาและประทับตราสำคัญซ้ำทุกหน้า แม้จะมีลายมือชื่อนายทะเบียนอยู่แล้วก็ตาม เนื่องจากลายมือนายทะเบียนเป็นการรับรองความถูกต้องของระบบสารสนเทศ [1] ส่วนการลงลายมือชื่อของกรรมการเป็นการยืนยันความถูกต้องของสำเนาเอกสารในนามนิติบุคคลตาม ป.พ.พ. มาตรา 1167 [2] หากไม่เซ็น หน่วยงานปลายทางจะไม่ยอมรับเอกสารแนบท้ายชุดนั้น
หนังสือรับรองบริษัทรูปแบบไฟล์ดิจิทัล e-Certificate ถ้าส่งต่อเป็น PDF ต้องเซ็นรับรองสำเนาอย่างไร?
หากส่งไฟล์ PDF ต้นฉบับที่มี Digital Signature ของนายทะเบียนผ่านระบบออนไลน์ ไม่ต้องเซ็นรับรองสำเนาซ้ำ เพราะไฟล์มีความสมบูรณ์ตาม พ.ร.บ.ว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 มาตรา 7 [3] แต่หากสั่งพิมพ์ไฟล์ดังกล่าวออกมาเป็นแผ่นกระดาษ จะเปลี่ยนสถานะเป็นสำเนาเอกสารทันที กรรมการผู้มีอำนาจจึงต้องลงนามสดและประทับตราสำคัญบนกระดาษทุกหน้า
เซ็นสำเนาถูกต้องหนังสือรับรองบริษัทให้ปลอดภัยจากมิจฉาชีพ ควรระบุข้อความอย่างไร?
ควรขีดเส้นคู่ขนานทับบนพื้นที่ว่างของเอกสาร เขียนคำว่า “สำเนาถูกต้อง” พร้อมระบุวัตถุประสงค์เฉพาะเจาะจงและวันที่ลงนาม เช่น “ใช้สำหรับเปิดบัญชีเงินฝากกระแสรายวันกับธนาคารกรุงเทพ สาขานิมมานเหมินทร์ เท่านั้น เมื่อวันที่ 13 พฤศจิกายน 2569” โดยเขียนทับลงบนเนื้อหาเอกสารบางส่วนเพื่อป้องกันการตัดต่อภาพไปใช้ในธุรกรรมอื่น
บทสรุป
แม้ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1020 จะรับรองให้หนังสือรับรองนิติบุคคลเป็นเอกสารมหาชนที่มีความถูกต้องสมบูรณ์ในตัว [1] แต่การปฏิบัติตามมาตรฐานความปลอดภัยของหน่วยงานปลายทางด้วยการ ลงลายมือชื่อรับรองสำเนาถูกต้องและประทับตราสำคัญของบริษัทในทุกหน้า ถือเป็นแนวทางปฏิบัติที่ดีที่สุด (Best Practice) ที่ช่วยลดความล่าช้าในการทำธุรกรรม กรรมการและฝ่ายธุรการต้องตรวจสอบเงื่อนไขอำนาจกรรมการตาม ป.พ.พ. มาตรา 1167 อย่างรอบคอบทุกครั้ง [2] พร้อมทั้งระบุวัตถุประสงค์เฉพาะเจาะจงและวันที่ลงนามกำกับไว้เสมอ เพื่อคุ้มครองความปลอดภัยทางกฎหมายของนิติบุคคล
เอกสารอ้างอิง
- สำนักงานคณะกรรมการกฤษฎีกา. (2468). ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1020.
- สำนักงานคณะกรรมการกฤษฎีกา. (2468). ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1167.
- สำนักงานคณะกรรมการกฤษฎีกา. (2544). พระราชบัญญัติว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ พ.ศ. 2544 (และฉบับแก้ไขเพิ่มเติม) มาตรา 7. ราชกิจจานุเบกษา.
- กรมสรรพากร. (2569). แนวทางเอกสารหลักฐานนิติบุคคลในการติดต่อราชการ. ช่องทางบริการอิเล็กทรอนิกส์และการยื่นแบบเอกสารนิติบุคคล กรมสรรพากร
- กรมสรรพากร. (2540). หนังสือตอบข้อหารือกรมสรรพากร ที่ กค 0811/พ.15207 เรื่อง การลงลายมือชื่อในแบบแสดงรายการภาษีตามประมวลรัษฎากร มาตรา 7. หนังสือตอบข้อหารือกรมสรรพากรและประมวลรัษฎากร มาตรา 7
- กรมพัฒนาธุรกิจการค้า. (2569). ระบบบริการขอหนังสือรับรองและรับรองสำเนาเอกสารนิติบุคคลทางอิเล็กทรอนิกส์ (DBD e-Service) และคู่มือการให้บริการ. ระบบบริการขอหนังสือรับรองและรับรองสำเนาเอกสารนิติบุคคลทางอิเล็กทรอนิกส์ (DBD e-Service) กรมพัฒนาธุรกิจการค้า
- กรมพัฒนาธุรกิจการค้า. (2569). ระบบตรวจสอบความถูกต้องหนังสือรับรองและเอกสารนิติบุคคล (e-Service Inquiry). ระบบตรวจสอบความถูกต้องหนังสือรับรองและเอกสารนิติบุคคล (e-Service Inquiry) กรมพัฒนาธุรกิจการค้า
หากท่านมีข้อสงสัยเกี่ยวกับการจัดเตรียมเอกสารนิติบุคคล การวางแผนภาษี หรือการจัดการระบบบัญชีให้ถูกต้องตามหลักเกณฑ์ สามารถปรึกษาทีมงานผู้เชี่ยวชาญได้โดยตรง ติดต่อ YMTD Accounting Partner เชียงใหม่ โทร 081-542-3019 / LINE: @premwittawat
หมายเหตุ: บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา อ้างอิงกฎหมายและประกาศที่ใช้บังคับ ณ วันที่ 13 พฤศจิกายน 2569 ซึ่งอาจมีการเปลี่ยนแปลง กรณีของแต่ละธุรกิจมีรายละเอียดต่างกัน ควรปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ