เรียบเรียงโดย YMTD Accounting Partner · ข้อมูล ณ วันที่ 7 พฤศจิกายน 2569
สำหรับผู้ประกอบการธุรกิจค้าปลีก สินค้าของฝาก และงานหัตถกรรม การศึกษาระเบียบและ วิธีขออนุมัติเป็นร้านค้า vat refund (VAT Refund for Tourists: VRT) ถือเป็นขั้นตอนสำคัญทางภาษีที่ช่วยรองรับกำลังซื้อจากนักเดินทางต่างชาติได้อย่างถูกต้องตามกฎหมาย โครงการคืนภาษีมูลค่าเพิ่มให้นักท่องเที่ยวเปิดโอกาสให้ผู้ประกอบการจดทะเบียนสามารถออกคำร้องเพื่อให้นักท่องเที่ยวนำไปขอรับเงินภาษีคืน ณ ท่าอากาศยานนานาชาติก่อนเดินทางออกนอกราชอาณาจักร [1] อย่างไรก็ดี ในทางปฏิบัติเจ้าของกิจการจำนวนมากยังสับสนระหว่าง "การคืนภาษีให้นักท่องเที่ยว (VRT)" กับ "การส่งออกสินค้าที่เสียภาษีอัตราร้อยละ 0" หรือเข้าใจผิดว่าร้านค้าสามารถนำยอดภาษีที่ออกในเอกสารคำร้องมาหักออกจากภาษีขายประจำเดือนได้ บทความนี้จะแจกแจงหลักเกณฑ์ คุณสมบัติ ขั้นตอนการยื่นขออนุมัติ ภาระหน้าที่ทางบัญชี และการบันทึกแบบ ภ.พ.30 อย่างเป็นรูปธรรมตามระเบียบกรมสรรพากร [1][2][4]
สรุปสาระสำคัญ
- คุณสมบัตินิติบุคคลและทุนจดทะเบียน: ผู้ขออนุมัติต้องเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จดทะเบียนภาษีมูลค่าเพิ่ม (มีใบทะเบียน ภ.พ.20) โดยต้องมีทุนจดทะเบียนชำระแล้วไม่น้อยกว่า 2,000,000 บาท สำหรับร้านค้าในเขตกรุงเทพมหานคร หรือไม่น้อยกว่า 500,000 บาท สำหรับร้านค้าในส่วนภูมิภาค (รวมถึงจังหวัดเชียงใหม่) [1]
- การยื่นคำขอและระยะเวลาพิจารณา: ยื่นคำขอผ่านแบบ คท.1 (และ คท.1.1 กรณีมีสาขา) ณ สำนักงานสรรพากรพื้นที่ โดยไม่มีค่าธรรมเนียมการสมัคร กรมสรรพากรใช้เวลาพิจารณาและตรวจสอบสถานประกอบการตามคู่มือประชาชนประมาณ 30 วันทำการ [1]
- เกณฑ์การออกเอกสาร ภ.พ.10: นักท่องเที่ยวต่างชาติต้องมียอดซื้อสินค้าไม่น้อยกว่า 2,000 บาท (รวมภาษีมูลค่าเพิ่ม 7%) ต่อสถานประกอบการในวันเดียวกัน โดยต้องแสดงหนังสือเดินทางฉบับจริง และร้านค้าต้องระบุเลขหนังสือเดินทางในใบกำกับภาษีเต็มรูปเสมอ [1]
- หน้าที่การนำส่งแบบ ภ.พ.30: การขายสินค้า VRT ถือเป็นการขายในประเทศที่ต้องเสียภาษีมูลค่าเพิ่ม 7% เต็มจำนวน ร้านค้ามีหน้าที่บันทึกภาษีขายและนำส่งแบบ ภ.พ.30 ภายในวันที่ 15 ของเดือนถัดไป ห้ามนำยอดภาษีที่ออกใน ภ.พ.10 มาหักลดภาษีขายของกิจการ เนื่องจากกรมสรรพากรเป็นผู้คืนเงินภาษีให้แก่นักท่องเที่ยวโดยตรง [2][4]
- หน้าที่รายงานทางทะเบียน (แบบ คท.9): เมื่อออกเอกสาร ภ.พ.10 แล้ว ร้านค้าต้องจัดทำ "รายงานการจัดทำคำร้องขอคืนเงินภาษีมูลค่าเพิ่มสำหรับนักท่องเที่ยว (แบบ คท.9)" ภายใน 3 วัน นับแต่วันที่ได้จัดทำแบบ ภ.พ.10 และเก็บรักษาเอกสารพร้อมหลักฐานประกอบไว้ ณ สถานประกอบการไม่น้อยกว่า 2 ปี [2]
บทนำและขอบเขต: vat refund คืออะไร และทำไมร้านค้าต้องเข้าใจระบบภาษีให้ถูกต้อง
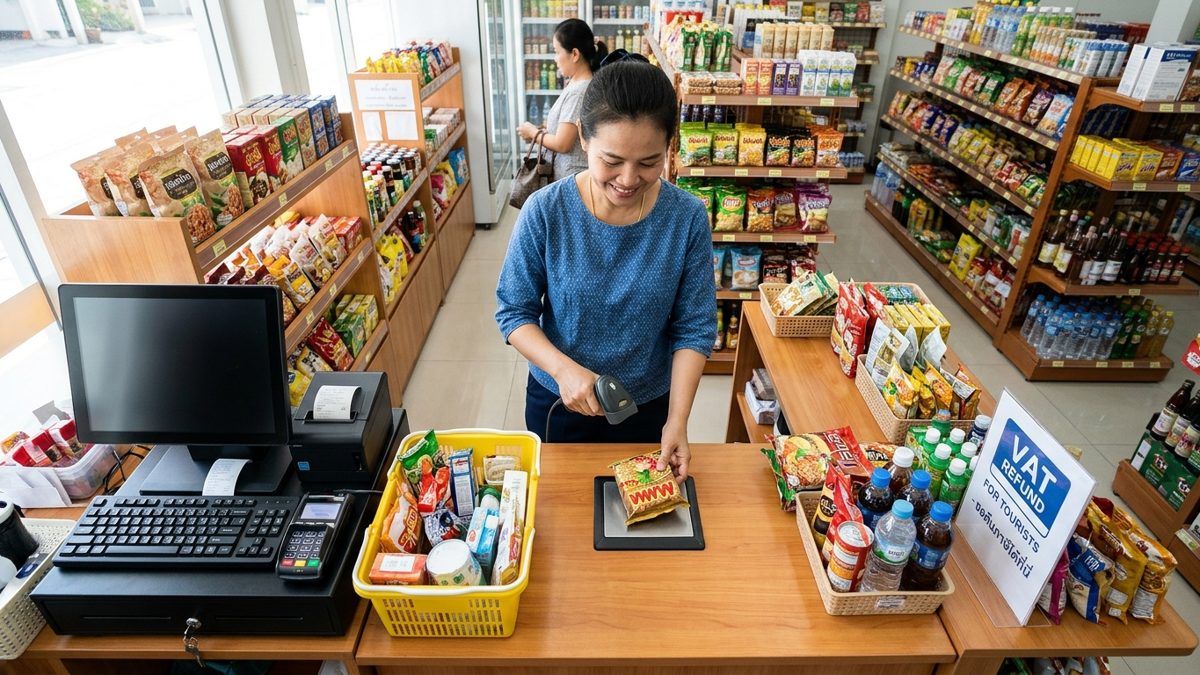
vat refund คือ สิทธิการขอคืนเงินภาษีมูลค่าเพิ่มที่รัฐบาลไทยคืนให้แก่นักท่องเที่ยวชาวต่างชาติที่ซื้อสินค้าจากร้านค้าที่ได้รับการอนุมัติ แล้วนำสินค้านั้นออกนอกราชอาณาจักรไทยภายใน 60 วันนับแต่วันที่ซื้อสินค้า ตามหลักการจัดเก็บภาษีบริโภค ณ ประเทศปลายทาง (Destination Principle) ภายใต้ประมวลรัษฎากร มาตรา 84/4 [1][4] สำหรับพื้นที่ศูนย์กลางการท่องเที่ยว เช่น จังหวัดเชียงใหม่ การได้รับอนุมัติให้ใช้ตราสัญลักษณ์ "VAT REFUND FOR TOURISTS" ช่วยยกระดับความน่าเชื่อถือของสถานประกอบการและเพิ่มแรงจูงใจในการตัดสินใจซื้อของนักท่องเที่ยวต่างชาติอย่างมีนัยสำคัญ
อย่างไรก็ดี ขอบเขตความรับผิดชอบของร้านค้า VRT ถูกกำหนดไว้อย่างเคร่งครัดตามกฎหมาย ผู้ประกอบการมักเข้าใจคลาดเคลื่อนใน 2 ประเด็นหลัก ประการแรกคือ เข้าใจผิดว่ายอดขายให้นักท่องเที่ยวต่างชาติได้รับยกเว้นภาษีเสมือนการส่งออกสินค้าตามมาตรา 80/1 [4] ประการที่สองคือ เข้าใจผิดว่าร้านค้าต้องควักเงินสดคืนภาษีให้ลูกค้าระหว่างทำรายการ ณ เคาน์เตอร์ชำระเงิน การปฏิบัติผิดพลาด เช่น ละเลยการจัดทำรายงาน คท.9 ภายใน 3 วัน หรือนำยอดภาษีใน ภ.พ.10 ไปหักออกจากภาษีขายในแบบ ภ.พ.30 จะส่งผลให้กิจการถูกประเมินภาษีย้อนหลัง ต้องรับผิดชำระเบี้ยปรับ 1 ถึง 2 เท่า และเงินเพิ่มร้อยละ 1.5 ต่อเดือนตามประมวลรัษฎากร [2][4] รวมถึงอาจถูกเพิกถอนสถานะการเป็นตัวแทนร้านค้า VRT ทันที
ทบทวนหลักกฎหมายและหลักเกณฑ์ที่เกี่ยวข้องกับการคืนภาษีให้นักท่องเที่ยว
การดำเนินโครงการคืนภาษีมูลค่าเพิ่มให้นักท่องเที่ยวถูกกำกับโดยประมวลรัษฎากรและประกาศกระทรวงการคลังร่วมกับกรมสรรพากรหลายฉบับ ซึ่งกำหนดกรอบการปฏิบัติงานของร้านค้าไว้ดังนี้ [1][4]:
- ประมวลรัษฎากร มาตรา 84/4: บทบัญญัติให้อำนาจอธิบดีกรมสรรพากรในการกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขการคืนภาษีมูลค่าเพิ่มให้แก่นักท่องเที่ยวที่นำสินค้าออกนอกราชอาณาจักร [1][4]
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 90) และ (ฉบับที่ 116): กำหนดคุณสมบัติของนิติบุคคลผู้มีสิทธิยื่นคำขอ เกณฑ์การออกคำร้องขอคืนภาษี (แบบ ภ.พ.10) และเงื่อนไขของนักท่องเที่ยวต่างชาติที่มีสิทธิขอคืนภาษี [1]
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 232): กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขสำหรับการจัดทำคำร้องขอคืนเงินภาษีมูลค่าเพิ่มสำหรับนักท่องเที่ยวโดยวิธีการทางอิเล็กทรอนิกส์ (ระบบ e-P.P.10) เพื่อทดแทนการใช้แบบฟอร์มกระดาษ [3]
- ประมวลรัษฎากร มาตรา 82/3: กำหนดให้ผู้ประกอบการจดทะเบียนต้องคำนวณและนำส่งภาษีมูลค่าเพิ่มในแต่ละเดือนภาษี โดยภาษีขายหักด้วยภาษีซื้อ ซึ่งร้านค้า VRT มีหน้าที่ต้องนำยอดขายและภาษีขายจากการขายให้นักท่องเที่ยวมายื่นแบบ ภ.พ.30 ตามมาตรานี้ทุกประการ [2][4]
- ประมวลรัษฎากร มาตรา 86/4 และ 86/6: โดยมาตรา 86/4 กำหนดรายการมาตรฐานของใบกำกับภาษีเต็มรูป ส่วนมาตรา 86/6 กำหนดรายการของใบกำกับภาษีอย่างย่อสำหรับกิจการค้าปลีก ซึ่งในการขายระบบ VRT ร้านค้าต้องปฏิบัติตามประกาศอธิบดีในการออกใบกำกับภาษีเต็มรูปที่มีชื่อ นามสกุล ที่อยู่ในต่างประเทศ และระบุเลขหนังสือเดินทาง (Passport Number) ของนักท่องเที่ยวอย่างครบถ้วน [1][4]
- ประมวลรัษฎากร มาตรา 90/4(6): กำหนดโทษทางอาญาสำหรับกรณีการกระทำความผิดเกี่ยวกับภาษีมูลค่าเพิ่ม การออกใบกำกับภาษีหรือเอกสารคำร้อง ภ.พ.10 โดยไม่มีการขายสินค้าจริง หรือการร่วมกันยื่นขอคืนภาษีโดยมิชอบ มีโทษจำคุกตั้งแต่ 3 เดือน ถึง 7 ปี และปรับตั้งแต่ 2,000 บาท ถึง 200,000 บาท [4]
คุณสมบัติและเอกสารที่ต้องเตรียมก่อนยื่นขออนุมัติเป็นร้านค้า VRT
การขออนุมัติเป็นร้านค้า VRT มีเงื่อนไขคุณสมบัติเฉพาะที่ชัดเจนตามระเบียบของกรมสรรพากร กิจการต้องตรวจสอบโครงสร้างบริษัทและเอกสารหลักฐานให้ถูกต้องครบถ้วนก่อนยื่นคำขอ [1]
1. คุณสมบัติของผู้ประกอบการ
- รูปแบบองค์กร: ต้องเป็นนิติบุคคลตามกฎหมายไทย ได้แก่ บริษัทจำกัด บริษัทมหาชนจำกัด หรือห้างหุ้นส่วนนิติบุคคลเท่านั้น (บุคคลธรรมดา คณะบุคคล หรือกิจการร่วมค้าที่ไม่ได้จดทะเบียนนิติบุคคลไม่สามารถสมัครได้) [1]
- สถานะภาษีมูลค่าเพิ่ม: เป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มและมีใบทะเบียน ภ.พ.20 ที่มีผลสมบูรณ์ [1]
- เกณฑ์ทุนจดทะเบียนชำระแล้ว:
- กรณีสถานประกอบการตั้งอยู่ในเขตกรุงเทพมหานคร: ต้องมีทุนจดทะเบียนชำระแล้วไม่ต่ำกว่า 2,000,000 บาท [1]
- กรณีสถานประกอบการตั้งอยู่ในส่วนภูมิภาค (รวมถึงจังหวัดเชียงใหม่): ต้องมีทุนจดทะเบียนชำระแล้วไม่ต่ำกว่า 500,000 บาท [1]
- ลักษณะสถานประกอบการ: มีที่ตั้งเป็นหลักแหล่งแน่นอน มีหน้าร้านจำหน่ายสินค้าที่พร้อมเปิดดำเนินการ และมีป้ายชื่อร้านค้าตรงตามทะเบียนพาณิชย์ [1]
- ประวัติทางภาษี: ไม่มีหนี้ภาษีอากรค้างชำระ และมีประวัติการปฏิบัติตามกฎหมายภาษีอากรที่ดีกับกรมสรรพากร [1]
2. เอกสารหลักฐานที่ต้องใช้ประกอบการยื่นขออนุมัติ
เอกสารประกอบทุกฉบับต้องลงลายมือชื่อรับรองสำเนาถูกต้องโดยกรรมการผู้มีอำนาจลงนาม พร้อมประทับตราสำคัญของนิติบุคคล (ถ้ามี) [1]:
- แบบคำขอ คท.1: แบบคำขออนุมัติเป็นผู้ประกอบการขายสินค้าให้นักท่องเที่ยว จัดทำจำนวน 3 ชุด [1]
- แบบ คท.1.1: รายละเอียดเกี่ยวกับสาขา จัดทำจำนวน 3 ชุด (เฉพาะกรณีที่มีสาขาและประสงค์จะขออนุมัติเข้าร่วมโครงการมากกว่า 1 สาขา) [1]
- หนังสือรับรองนิติบุคคล: ออกโดยกรมพัฒนาธุรกิจการค้า (DBD) อายุไม่เกิน 6 เดือน พร้อมรายละเอียดวัตถุประสงค์แนบท้าย [1]
- ใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20): สำเนาเอกสารแสดงสถานะการจดทะเบียนภาษีมูลค่าเพิ่มของสำนักงานใหญ่และทุกสาขาที่ยื่นขอ [1]
- เอกสารสิทธิ์หรือสัญญาเช่าสถานที่ตั้ง: สัญญาเช่า สัญญาบริการ หรือหนังสือยินยอมให้ใช้สถานที่ พร้อมสำเนาทะเบียนบ้านของสถานที่ตั้งสถานประกอบการ [1]
- แผนที่และภาพถ่ายสถานประกอบการ: แผนที่ตั้งโดยสังเขป ภาพถ่ายด้านหน้าอาคาร ป้ายชื่อร้านค้า เคาน์เตอร์ชำระเงิน และพื้นที่จัดแสดงสินค้า [1]
- สำเนาบัตรประจำตัวประชาชนและทะเบียนบ้าน: ของกรรมการผู้มีอำนาจลงนามผูกพันนิติบุคคล [1]
- หนังสือมอบอำนาจ: กรณีมอบหมายให้ตัวแทนดำเนินการ ปิดอากรแสตมป์ 10 บาท (สำหรับการดำเนินการคราวเดียว) หรือ 30 บาท (สำหรับการดำเนินการมากกว่าหนึ่งคราว) พร้อมสำเนาบัตรประชาชนของผู้รับมอบอำนาจ [1][4]
ขั้นตอนการยื่นขออนุมัติและแนวทางแก้ไขข้อติดขัด
การยื่น วิธีขออนุมัติเป็นร้านค้า vat refund มีลำดับขั้นตอนและจุดที่ต้องประสานงานกับเจ้าหน้าที่สรรพากรอย่างเป็นระบบ ดังต่อไปนี้ [1]:
1. ขั้นตอนการยื่นคำขอแบบเป็นลำดับ (Step-by-Step)
- จัดเตรียมเอกสารและกรอกแบบ คท.1 / คท.1.1: กรอกข้อมูลชื่อนิติบุคคล เลขประจำตัวผู้เสียภาษีอากร 13 หลัก และที่ตั้งสถานประกอบการให้ตรงกับฐานข้อมูลในใบทะเบียน ภ.พ.20 ทุกตัวอักษร [1]
- ยื่นเอกสารต่อหน่วยงานสรรพากร:
- สถานประกอบการในเขตกรุงเทพมหานคร: ยื่นคำขอ ณ กลุ่มบริหารการคืนภาษีมูลค่าเพิ่มให้แก่นักท่องเที่ยว กรมสรรพากร หรือสำนักงานสรรพากรพื้นที่ที่สถานประกอบการตั้งอยู่ [1]
- สถานประกอบการในส่วนภูมิภาค (เช่น จังหวัดเชียงใหม่): ยื่นคำขอ ณ สำนักงานสรรพากรพื้นที่ หรือสำนักงานสรรพากรพื้นที่สาขา ที่สถานประกอบการตั้งอยู่ [1]
- การลงพื้นที่ตรวจสถานประกอบการ: เจ้าหน้าที่สรรพากรพื้นที่จะนัดหมายเข้าตรวจสอบสถานที่จริงเพื่อประเมินความพร้อมของร้านค้า ความมีตัวตนของสต็อกสินค้า และระบบการออกเอกสารทางการค้า [1]
- การแจ้งผลและรับหนังสืออนุมัติ: กรมสรรพากรใช้เวลาพิจารณาตามกระบวนงานมาตรฐานประมาณ 30 วันทำการ เมื่อผ่านการอนุมัติ ร้านค้าจะได้รับ "หนังสือแจ้งผลการอนุมัติ (แบบ คท.2)" พร้อมรหัสประจำตัวร้านค้า VRT [1]
- การขอเบิกเล่ม ภ.พ.10 หรือเปิดใช้งานระบบ e-P.P.10: เมื่อได้รับอนุมัติแล้ว ร้านค้าต้องยื่นแบบ คท.7 เพื่อขอเบิกสมุดแบบคำร้อง ภ.พ.10 (พร้อมตราประทับและสติ๊กเกอร์สัญลักษณ์) หรือยื่นขอเชื่อมโยงระบบออกคำร้องอิเล็กทรอนิกส์ e-P.P.10 ผ่านระบบอินเทอร์เน็ตของกรมสรรพากร [1][3]
2. ปัญหาที่พบบ่อยระหว่างขออนุมัติและวิธีแก้ไข (Troubleshooting)
- ทุนจดทะเบียนชำระแล้วไม่ครบตามเกณฑ์: แม้หนังสือรับรองนิติบุคคลจะระบุทุนจดทะเบียน 500,000 บาท หรือ 2,000,000 บาท แต่หากในงบการเงินหรือบัญชีระบุว่ายังเรียกชำระค่าหุ้นไม่ครบ (เช่น ชำระ 25%) สรรพากรจะไม่อนุมัติคำขอ แนวทางแก้ไข: ต้องดำเนินการประชุมผู้ถือหุ้นเพื่อเรียกชำระค่าหุ้นส่วนที่เหลือให้ครบเต็มจำนวน และบันทึกหลักฐานการรับชำระเงินในบัญชีให้ชัดเจนก่อนยื่นคำขอ [1]
- ที่อยู่สถานประกอบการไม่ตรงกับระบบ ภ.พ.20: มีการเปลี่ยนแปลงเลขที่ห้อง ย้ายชั้น หรือปรับปรุงที่ตั้งสาขาโดยยังไม่ได้แจ้งเปลี่ยนแปลงทะเบียนภาษีมูลค่าเพิ่ม แนวทางแก้ไข: ต้องยื่นแบบ ภ.พ.09 เพื่อแก้ไขข้อมูลทะเบียนภาษีมูลค่าเพิ่มให้ตรงกับข้อเท็จจริงล่วงหน้าก่อนยื่นแบบ คท.1 อย่างน้อย 15 วัน [4]
- ลักษณะสินค้าไม่ตรงตามวัตถุประสงค์: ร้านค้าแจ้งจำหน่ายสินค้าหัตถกรรม แต่หน้าร้านมีบริการนวดหรือคาเฟ่ปะปนโดยไม่มีการแยกโซนพื้นที่ แนวทางแก้ไข: ต้องจัดแบ่งพื้นที่ขายสินค้าที่เป็นสิ่งของสำหรับนำติดตัวออกนอกประเทศให้ชัดเจนจากพื้นที่งานบริการ
หากต้องการศึกษาขั้นตอนการจัดการภาษีมูลค่าเพิ่มในภาพรวมเพื่อเตรียมความพร้อมให้กับระบบหลังบ้าน ท่านสามารถอ่านเพิ่มเติมได้ที่ เช็กด่วน! เรื่องต้องรู้ก่อนขอคืนภาษีมูลค่าเพิ่ม ไม่เสียสิทธิประโยชน์ ซึ่งอธิบายหลักการขอคืนภาษีของกิจการอย่างเป็นระบบ
หน้าที่ทางภาษีและเอกสารหลังเข้าร่วม: แบบ คท.9 และความต่างระหว่าง VRT กับ ภ.พ.30
การเป็นร้านค้า VRT ทำให้กิจการมีหน้าที่ตามระเบียบข้อบังคับของกรมสรรพากรเพิ่มขึ้น ซึ่งฝ่ายบัญชีและการเงินต้องควบคุมอย่างใกล้ชิดเพื่อป้องกันเบี้ยปรับและข้อหาทางภาษี [2][4]
1. หน้าที่ในการออกเอกสารเมื่อมีรายการขาย
เมื่อมีลูกค้านักท่องเที่ยวประสงค์จะขอคืนภาษี ร้านค้าต้องตรวจสอบและดำเนินการตามลำดับดังนี้ [1]:
- ตรวจสอบคุณสมบัตินักท่องเที่ยว: ต้องเป็นบุคคลธรรมดาที่มิใช่สัญชาติไทย ไม่มีภูมิลำเนาในไทย พำนักในไทยไม่เกิน 180 วันในรอบปีปฏิทิน และไม่ใช่นักบินหรือลูกเรือประจำเที่ยวบิน [1]
- เกณฑ์ยอดซื้อ: สินค้าต้องมีมูลค่ารวมไม่น้อยกว่า 2,000 บาท (รวมภาษีมูลค่าเพิ่ม 7%) ภายใต้ร้านค้าเดียวกันในวันเดียวกัน [1]
- ออกใบกำกับภาษีเต็มรูป: ออกใบกำกับภาษีตามประมวลรัษฎากร มาตรา 86/4 โดยระบุชื่อ นามสกุล ที่อยู่ในต่างประเทศ และ เลขที่หนังสือเดินทาง (Passport No.) ของนักท่องเที่ยวอย่างถูกต้อง [1][4]
- ออกเอกสารแบบ ภ.พ.10: กรอกข้อมูลรายการสินค้าและคำนวณภาษีมูลค่าเพิ่ม 7% ให้ถูกต้อง แนบต้นฉบับใบกำกับภาษีเข้ากับแบบ ภ.พ.10 พร้อมใส่ซองเอกสาร VRT มอบให้นักท่องเที่ยว เพื่อนำไปแสดงต่อเจ้าหน้าที่ศุลกากรและเจ้าหน้าที่สรรพากร ณ ท่าอากาศยาน [1]
2. หน้าที่จัดทำรายงาน คท.9 ภายใน 3 วัน
ตามประกาศอธิบดีกรมสรรพากร ร้านค้ามีหน้าที่ต้องบันทึก "รายงานการจัดทำคำร้องขอคืนเงินภาษีมูลค่าเพิ่มสำหรับนักท่องเที่ยว (แบบ คท.9)" ให้แล้วเสร็จ ภายใน 3 วัน นับแต่วันที่ได้จัดทำแบบ ภ.พ.10 ให้แก่นักท่องเที่ยว [2] รายงานดังกล่าวต้องระบุเล่มที่/เลขที่ของแบบ ภ.พ.10 เลขที่ใบกำกับภาษี วันเดือนปีที่ขาย ชื่อผู้ซื้อ สัญชาติ เลขที่หนังสือเดินทาง มูลค่าสินค้า และจำนวนภาษีมูลค่าเพิ่ม โดยร้านค้าต้องจัดเก็บรายงาน คท.9 พร้อมสำเนาแบบ ภ.พ.10 และสำเนาใบกำกับภาษีไว้ ณ สถานประกอบการเป็นเวลา ไม่น้อยกว่า 2 ปี เพื่อให้เจ้าหน้าที่ตรวจสอบ [2]
3. การยื่นแบบ ภ.พ.30: ข้อพึงระวังขั้นสูงสุดของร้านค้า VRT
หลักการสำคัญที่สุดในทางบัญชีคือ ยอดขายในระบบ VRT ถือเป็นยอดขายที่ต้องเสียภาษีมูลค่าเพิ่ม 7% เต็มจำนวนตามปกติ [2][4] ร้านค้ามีหน้าที่เรียกเก็บเงินค่าสินค้ารวมภาษีมูลค่าเพิ่ม 7% จากนักท่องเที่ยว ณ จุดขาย แล้วนำยอดขายและภาษีขายดังกล่าวมารวมคำนวณในแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) ประจำเดือนภาษีนั้นๆ แล้วนำส่งกรมสรรพากรภายในวันที่ 15 ของเดือนถัดไป (หรือวันที่ 23 หากยื่นผ่านระบบ e-Filing) [2][4]
ข้อกำหนดสำคัญ: ห้ามนำยอดภาษีมูลค่าเพิ่มที่ระบุในแบบ ภ.พ.10 ไปหักออกจากภาษีขายในแบบ ภ.พ.30 หรือนำไปบันทึกเป็นรายได้ยกเว้นภาษี เนื่องจากกรมสรรพากรจะเป็นผู้จ่ายเงินคืนภาษีให้แก่นักท่องเที่ยวเองจากเงินงบประมาณคลัง ณ ท่าอากาศยาน หากร้านค้านำยอดภาษีไปหักออก จะถือว่าเป็นการยื่นแบบ ภ.พ.30 แสดงยอดภาษีขายขาด มีโทษปรับตามกฎหมาย [2][4] หากต้องการทบทวนรอบปฏิทินและขั้นตอนการยื่นภาษี สามารถศึกษาได้จาก คู่มือยื่นแบบ ภ.พ.30 สำหรับมือใหม่ เข้าใจง่าย ลดโอกาสผิดพลาดและค่าปรับจากกรมสรรพากร
สินค้าที่เข้าร่วมได้ สินค้าต้องห้าม และเกณฑ์ตรวจสินค้าเฉพาะ (Luxury Goods)
ไม่ใช่สินค้าทุกรายการในร้านค้าที่จะสามารถออกเอกสาร ภ.พ.10 ได้ ร้านค้าต้องแยกแยะประเภทสินค้าตามประกาศกรมสรรพากรอย่างเคร่งครัด [1]:
| กลุ่มสินค้า | ตัวอย่างประเภทสินค้า | สถานะการออก ภ.พ.10 |
|---|---|---|
| สินค้าที่เข้าร่วมได้ | เครื่องแต่งกาย ผ้าไหม หัตถกรรม เครื่องเงินสำเร็จรูป ของที่ระลึก ขนมขบเคี้ยวบรรจุหีบห่อ อุปกรณ์อิเล็กทรอนิกส์ | ออก ภ.พ.10 ได้ (ยอดซื้อรวมในร้านเดียวกันครบ 2,000 บาท/วัน) [1] |
| สินค้าที่ได้รับยกเว้น VAT ตามกฎหมาย | พืชผลทางการเกษตรสด ดอกไม้สด ผลไม้สด ตำราเรียน หนังสือ นิตยสาร | ออก ภ.พ.10 ไม่ได้ เนื่องจากสินค้าไม่มีฐานภาษีมูลค่าเพิ่ม 7% ตั้งแต่ต้น [4] |
| งานบริการทุกประเภท | ค่าที่พักโรงแรม ค่านวดและสปา ค่าอาหารและเครื่องดื่มในภัตตาคาร ค่าเช่ารถ ค่าตั๋วเข้าชม | ไม่สามารถออก ภ.พ.10 ได้ ถือเป็นบริการที่บริโภคสิ้นเปลืองภายในประเทศ [1] |
| สินค้าต้องห้ามนำออกนอกราชอาณาจักร | อาวุธ วัตถุระเบิด วัตถุโบราณหรือศิลปวัตถุที่ไม่มีใบอนุญาตจากกรมศิลปากร ยาเสพติดให้โทษ | ไม่สามารถเข้าร่วมโครงการได้ [1] |
| สินค้าอัญมณียังไม่แปรรูป | อัญมณีที่ยังไม่ได้ขึ้นตัวเรือน (เพชรร่วง พลอยร่วง) ทองคำแท่ง | ไม่สามารถขอคืนภาษีได้ [1] |
เกณฑ์การตรวจสินค้าเฉพาะที่มีมูลค่าสูง (Luxury Goods)
ตามระเบียบกรมสรรพากรที่มีผลบังคับใช้ (ตั้งแต่วันที่ 1 ธันวาคม 2566 เป็นต้นมาจนถึงปัจจุบัน พ.ศ. 2569) ได้มีการปรับปรุงเกณฑ์มูลค่าสินค้าที่ต้องผ่านการตรวจพิเศษ ณ ด่านศุลกากรและด่านตรวจสรรพากร ท่าอากาศยานนานาชาติ ดังนี้ [1]:
- สินค้าเฉพาะ 9 กลุ่ม ที่มีมูลค่าตั้งแต่ 40,000 บาทขึ้นไปต่อชิ้น: ได้แก่ อัญมณีที่ขึ้นตัวเรือนแล้ว ทองรูปพรรณ นาฬิกา แว่นตา ปากกา สมาร์ตโฟน แล็ปท็อป/แท็บเล็ต กระเป๋าถือ (Handbag) และเข็มขัด [1]
- สินค้าของติดตัวที่มีมูลค่าตั้งแต่ 100,000 บาทขึ้นไปต่อชิ้น: สินค้าชนิดใดก็ตามที่นักท่องเที่ยวนำติดตัวขึ้นเครื่องบิน (Carry-on) [1]
หน้าที่ของร้านค้า: พนักงานขายต้องแจ้งและเน้นย้ำแก่นักท่องเที่ยวว่า สินค้ากลุ่มนี้ไม่สามารถโหลดลงใต้ท้องเครื่องบินได้ โดยนักท่องเที่ยวต้องนำติดตัวขึ้นเครื่องและนำไปแสดงให้เจ้าหน้าที่สรรพากรตรวจรับรองอีกครั้ง ณ เคาน์เตอร์คืนภาษีภายในอาคารผู้โดยสารขาออกหลังผ่านจุดตรวจคนเข้าเมือง มิฉะนั้นจะไม่ได้รับเงินภาษีคืน [1]
การเปรียบเทียบระบบเล่มกระดาษ ภ.พ.10 กับระบบอิเล็กทรอนิกส์ e-P.P.10
ปัจจุบันกรมสรรพากรให้บริการระบบ e-VAT Refund for Tourists อย่างเป็นทางการ ร้านค้าสามารถเลือกระบบการออกเอกสารให้เหมาะสมกับความพร้อมของกิจการ [3]:
| ประเด็นเปรียบเทียบ | ระบบเล่มกระดาษดั้งเดิม (ภ.พ.10) | ระบบอิเล็กทรอนิกส์ (e-P.P.10) |
|---|---|---|
| ลักษณะเอกสาร | แบบฟอร์มกระดาษคาร์บอน 4 สำเนาพิมพ์พิเศษ ต้องยื่นแบบ คท.7 เพื่อเบิกเล่ม [1] | ข้อมูลดิจิทัล ส่งผ่าน Web Application หรือระบบ API เข้าสู่กรมสรรพากรโดยตรง [3] |
| กระบวนการออกเอกสาร | เขียนมือหรือพิมพ์ดีด ใช้เวลาประมาณ 5–10 นาทีต่อรายการ มีความเสี่ยงเขียนผิด | ใช้เครื่องสแกนหนังสือเดินทาง ระบบดึงข้อมูลอัตโนมัติ ออกเอกสารเสร็จสิ้นใน 1–2 นาที [3] |
| การจัดทำรายงาน คท.9 | ร้านค้าต้องบันทึกข้อมูลลงสมุดรายงาน คท.9 ด้วยตนเองภายใน 3 วัน นับแต่วันที่จัดทำแบบ ภ.พ.10 [2] | ระบบสร้างรายงาน คท.9 ให้โดยอัตโนมัติบนฐานข้อมูลคลาวด์ [3] |
| การเก็บรักษาเอกสาร | ต้องจัดเก็บสำเนากระดาษไว้อย่างปลอดภัย ณ สถานประกอบการไม่น้อยกว่า 2 ปี [2] | จัดเก็บบนระบบเซิร์ฟเวอร์อิเล็กทรอนิกส์ ลดพื้นที่จัดเก็บเอกสารและลดความเสี่ยงกระดาษสูญหาย [3] |
| ขั้นตอนของนักท่องเที่ยว | ต้องถือเอกสารกระดาษฉบับจริงไปแสดงต่อศุลกากรและเคาน์เตอร์สรรพากร [1] | ตรวจสอบสถานะผ่านแอปพลิเคชัน Thailand VRT และสแกนบาร์โค้ดรับเงินคืนได้อย่างรวดเร็ว [3] |
กรณีศึกษา: การคำนวณและบันทึกบัญชีของร้านค้าหัตถกรรมในเชียงใหม่ (ตัวอย่างสมมุติ)
เพื่อให้เห็นภาพการคำนวณภาษีและการลงบัญชีที่ถูกต้อง ขอยก ตัวอย่างสมมุติ ของร้าน "เชียงใหม่ศิลาดลคราฟต์ จำกัด" ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มในอำเภอเมือง จังหวัดเชียงใหม่ ซึ่งได้รับอนุมัติเป็นร้านค้า VRT แล้ว [1]
1. เหตุการณ์ทางการค้า
เมื่อวันที่ 10 พฤศจิกายน 2569 มีนักท่องเที่ยวชาวสเปนเข้ามาซื้อเครื่องเคลือบศิลาดลและผ้าทอมือ ยอดรวมทั้งสิ้น 10,700 บาท (ราคารวมภาษีมูลค่าเพิ่ม 7%) ลูกค้าแสดงหนังสือเดินทางต่างประเทศเพื่อขอออกเอกสาร ภ.พ.10
2. การคำนวณตัวเลขทางภาษี
- ยอดขายรวมภาษีมูลค่าเพิ่ม: 10,700.00 บาท (เข้าเกณฑ์ขั้นต่ำ 2,000 บาทในวันเดียวกัน) [1]
- มูลค่าสินค้าก่อนภาษี: 10,700 × (100 ÷ 107) = 10,000.00 บาท [4]
- ภาษีมูลค่าเพิ่ม 7%: 10,700 - 10,000 = 700.00 บาท [4]
3. การบันทึกบัญชีของร้านค้า (ณ วันที่ 10 พฤศจิกายน 2569)
| รายการบัญชี | เดบิต (บาท) | เครดิต (บาท) |
|---|---|---|
| เดบิต: เงินสด / เงินฝากธนาคาร | 10,700.00 | - |
| เครดิต: รายได้จากการขายสินค้า | - | 10,000.00 |
| เครดิต: ภาษีขาย (VRT) | - | 700.00 |
4. การปฏิบัติตามขั้นตอนของร้านค้า
- ตรวจสอบหนังสือเดินทาง พบว่านักท่องเที่ยวเดินทางเข้าไทยไม่เกิน 180 วัน [1]
- ออกใบกำกับภาษีเต็มรูป ระบุชื่อ-สกุล ที่อยู่ในต่างประเทศ และเลขหนังสือเดินทาง พร้อมออกเอกสาร ภ.พ.10 ยอดภาษี 700.00 บาท [1]
- ลงรายการในรายงาน คท.9 ภายในวันที่ 13 พฤศจิกายน 2569 (ภายใน 3 วัน นับแต่วันที่จัดทำแบบ ภ.พ.10) [2]
- การยื่นแบบ ภ.พ.30 ประจำเดือนพฤศจิกายน 2569 (ภายใน 15 ธันวาคม 2569): ร้านค้านำยอดขาย 10,000 บาท และภาษีขาย 700 บาท รวมคำนวณในช่องภาษีขายเดือนพฤศจิกายน และนำส่งสรรพากรเต็มจำนวน ห้ามหักเงิน 700 บาทออก [2][4]
- นักท่องเที่ยวนำเอกสารและสินค้าไปแสดงต่อเจ้าหน้าที่ ณ ท่าอากาศยานนานาชาติเชียงใหม่ (CNX) กรมสรรพากรเป็นผู้จ่ายเงินภาษี 700 บาท (หักค่าธรรมเนียมตามประกาศ) คืนให้แก่นักท่องเที่ยวโดยตรง [1]
แนวทางปฏิบัติและการสนับสนุนจากทีมงาน รับทำบัญชี เชียงใหม่
การเป็นร้านค้า VRT ช่วยเปิดช่องทางจำหน่ายสินค้าแก่นักท่องเที่ยวต่างชาติ แต่ภาระงานเอกสารและวินัยทางบัญชีหลังการขายคือหัวใจสำคัญในการป้องกันข้อพิพาททางภาษี สำหรับผู้ประกอบการในจังหวัดเชียงใหม่และพื้นที่ภาคเหนือ การวางระบบบัญชีให้สอดรับกับข้อกำหนดของสรรพากรพื้นที่เป็นสิ่งที่ไม่ควรมองข้าม
หากกิจการของท่านกำลังเผชิญปัญหาเรื่องการจัดทำรายงาน คท.9 การกระทบยอดภาษีขายใน ภ.พ.30 หรือต้องการยกระดับจากระบบกระดาษเข้าสู่ระบบดิจิทัล e-P.P.10 สำนักงานบัญชี YMTD ในฐานะผู้ให้บริการ รับทำบัญชี เชียงใหม่ แนะนำแนวทางปฏิบัติ 3 ด้าน ดังนี้:
- ปรับระบบทะเบียนหน้าร้านให้รองรับ Passport Data: ปรับตั้งค่าระบบงานหน้าร้านหรือระบบออกใบกำกับภาษีเดิมของกิจการ ให้สามารถบันทึกเลขหนังสือเดินทางและพิมพ์ใบกำกับภาษีเต็มรูปได้อย่างถูกต้องตามมาตรา 86/4 ทันทีที่มีการร้องขอ [1][4]
- กำหนดขั้นตอนการทำรายงาน คท.9 ประจำวัน: แทนที่จะรอให้ครบกรอบเวลา 3 วัน ให้จัดทำรายงาน คท.9 เป็นรอบประจำวัน (Daily Closing) เพื่อป้องกันการตกหล่นของสำเนาเอกสาร [2]
- ตรวจสอบงบการเงินและทุนจดทะเบียนก่อนยื่น คท.1: ปรึกษาผู้สอบบัญชีหรือผู้ทำบัญชีเพื่อสอบทานว่า ทุนจดทะเบียนที่ชำระแล้วในงบการเงินมีมูลค่าไม่น้อยกว่า 500,000 บาทจริงตามเกณฑ์ส่วนภูมิภาค [1] ท่านสามารถใช้ บริการรับทำบัญชีครบวงจร เพื่อจัดเตรียมเอกสารทางบัญชี ทะเบียนทรัพย์สิน และงบการเงินให้พร้อมรับการตรวจสอบจากเจ้าหน้าที่สรรพากร
คำถามที่พบบ่อย
ยอดซื้อขั้นต่ำของนักท่องเที่ยวที่จะมีสิทธิขอออกเอกสาร ภ.พ.10 คือเท่าไหร่ รวมใบเสร็จข้ามวันได้หรือไม่?
ยอดซื้อขั้นต่ำต้องไม่น้อยกว่า 2,000 บาท (รวมภาษีมูลค่าเพิ่ม 7%) ต่อสถานประกอบการในวันเดียวกัน โดยไม่สามารถนำใบกำกับภาษีต่างวันมารวมยอดกันได้ แม้จะเป็นร้านค้าแห่งเดียวกันหรือสาขาเดียวกันก็ตาม [1]
ภ.พ.10 กับ ภ.พ.30 ต่างกันอย่างไร ร้านค้าต้องเป็นผู้จ่ายเงินภาษีคืนให้นักท่องเที่ยวเองหรือไม่?
แบบ ภ.พ.10 คือคำร้องขอคืนภาษีที่ร้านค้าออกเพื่อให้นักท่องเที่ยวนำไปยื่นขอรับเงินคืนจากกรมสรรพากร ณ สนามบิน ส่วนแบบ ภ.พ.30 คือแบบยื่นภาษีขายประจำเดือนที่ร้านค้าต้องนำส่งภาษีให้แก่สรรพากร ร้านค้าไม่ต้องจ่ายเงินคืนภาษีให้นักท่องเที่ยวเอง และต้องนำส่งภาษีขาย 7% ตามแบบ ภ.พ.30 เต็มจำนวนตามปกติ [1][2][4]
หลังได้รับอนุมัติเป็นร้านค้า VRT แล้ว กิจการมีหน้าที่ต้องทำรายงานอะไรบ้าง (แบบ คท.9 คืออะไร)?
ร้านค้ามีหน้าที่จัดทำ "รายงานการจัดทำคำร้องขอคืนเงินภาษีมูลค่าเพิ่มสำหรับนักท่องเที่ยว (แบบ คท.9)" ภายใน 3 วัน นับแต่วันที่ได้จัดทำแบบ ภ.พ.10 และต้องจัดเก็บรายงานพร้อมสำเนาใบกำกับภาษีไว้ ณ ร้านค้าไม่น้อยกว่า 2 ปี [2]
สินค้าประเภทใดบ้างที่ไม่สามารถออกใบ ภ.พ.10 เพื่อขอคืนภาษีมูลค่าเพิ่มให้นักท่องเที่ยวได้?
สินค้าที่ไม่สามารถออก ภ.พ.10 ได้แก่ งานบริการทุกประเภท (เช่น ค่าโรงแรม สปา ค่าอาหาร), สินค้าที่ได้รับยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย (เช่น พืชผลสด หนังสือ), อัญมณีที่ยังไม่ได้ขึ้นตัวเรือน, ทองคำแท่ง รวมถึงสินค้าต้องห้ามนำออกนอกราชอาณาจักร เช่น อาวุธ หรือวัตถุโบราณที่ไม่มีใบอนุญาต [1][4]
บทสรุป
การดำเนินตาม วิธีขออนุมัติเป็นร้านค้า vat refund อย่างถูกต้อง เป็นโอกาสสำคัญในการขยายฐานลูกค้านักท่องเที่ยวต่างชาติสำหรับธุรกิจค้าปลีกและหัตถกรรมไทย อย่างไรก็ตาม กิจการต้องยึดมั่นในวินัยทางบัญชีอย่างเคร่งครัด ทั้งการตรวจสอบเงื่อนไขยอดซื้อขั้นต่ำ 2,000 บาท [1] การจัดทำรายงาน คท.9 ภายใน 3 วัน นับแต่วันที่ได้จัดทำแบบ ภ.พ.10 [2] และการนำส่งภาษีขายผ่านแบบ ภ.พ.30 เต็มจำนวนโดยไม่หักลดยอดภาษี [2][4] การจัดเตรียมเอกสารและระบบข้อมูลหลังบ้านอย่างถูกต้องตั้งแต่เริ่มต้น จะช่วยให้ผู้ประกอบการดำเนินธุรกิจได้อย่างมั่นคง ปลอดภัยจากการถูกประเมินภาษีย้อนหลังในระยะยาว
เอกสารอ้างอิง
- กรมสรรพากร. (2566). เงื่อนไขและหลักเกณฑ์การขอคืนภาษีมูลค่าเพิ่มสำหรับนักท่องเที่ยว (VAT Refund for Tourists). สืบค้นจาก https://vrtweb.rd.go.th/38.html
- กลุ่มบริหารการคืนภาษีมูลค่าเพิ่มให้แก่นักท่องเที่ยว กรมสรรพากร. (2566). คำถามที่พบบ่อยและแนวปฏิบัติสำหรับผู้ประกอบการขายสินค้าให้นักท่องเที่ยว (FAQ). สืบค้นจาก https://vrtweb.rd.go.th/69.html
- กรมสรรพากร. (2566). ขั้นตอนการขอคืนภาษีมูลค่าเพิ่มให้นักท่องเที่ยวผ่านระบบอิเล็กทรอนิกส์ (e-P.P.10 Process). สืบค้นจาก https://vrtweb.rd.go.th/106.html
- สำนักงานคณะกรรมการกฤษฎีกา. (2569). ประมวลรัษฎากรว่าด้วยภาษีมูลค่าเพิ่ม (หมวด 4). สืบค้นจาก https://ratchakitcha.soc.go.th/
ต้องการวางระบบบัญชีภาษี VRT หรือเตรียมเอกสารขออนุมัติอย่างมืออาชีพ?
ติดต่อ YMTD Accounting Partner เชียงใหม่ เพื่อขอรับการประเมินและวางแผนระบบบัญชีที่เหมาะสมกับธุรกิจของคุณ
โทร 081-542-3019 | LINE: @premwittawat
หมายเหตุ: บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา อ้างอิงกฎหมายและประกาศที่ใช้บังคับ ณ วันที่ 7 พฤศจิกายน 2569 ซึ่งอาจมีการเปลี่ยนแปลง กรณีของแต่ละธุรกิจมีรายละเอียดต่างกัน ควรปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ