โปรแกรมจัดการสต็อกสินค้า คืออะไร และทำงานอย่างไรให้ตอบโจทย์ธุรกิจ
โปรแกรมจัดการสต็อกสินค้า คือ ซอฟต์แวร์ควบคุมและติดตามความเคลื่อนไหวของสินค้าคงคลัง (Inventory Management System) ที่เชื่อมต่อการทำงานระหว่างการรับสินค้าเข้าคลัง (Goods Receipt), การตัดจ่ายวัตถุดิบหรือสินค้าสำเร็จรูปผ่านระบบขายหน้าร้าน (POS), ไปจนถึงการจัดทำรายงานสินค้าและวัตถุดิบ (Stock Card) แบบอัตโนมัติ โดยระบบจะคำนวณยอดคงเหลือและต้นทุนสินค้าตามวิธีเข้าก่อน-ออกก่อน (FIFO) หรือวิธีต้นทุนถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average) ตามมาตรฐานการบัญชีไทย
โครงสร้างการทำงานของโปรแกรมครอบคลุมการจัดการรหัสสินค้า (SKU), การกำหนดหน่วยนับ (Unit of Measure), การกำหนดจุดสั่งซื้อซ้ำอัตโนมัติ (Reorder Point), การควบคุมสิทธิ์การปรับปรุงสต็อก (Stock Adjustment Permission) และการออกเอกสารรับ-โอน-ตัดสต็อก ทำให้เจ้าของกิจการเห็นข้อมูลสต็อกคงเหลือแบบเรียลไทม์ ลดปัญหาของสูญหาย สินค้าหมดอายุค้างสต็อก และป้องกันภาวะเงินสดจมในสต็อกได้อย่างเป็นรูปธรรม
ทำไมการคุมสต็อกสินค้าจึงชี้ชะตากำไรและภาษีของร้านค้า
ในทางบัญชี "สินค้าคงเหลือคือสินทรัพย์หมุนเวียนที่มีมูลค่าเทียบเท่าเงินสด" หากสต็อกรั่วไหล ตัวเลขต้นทุนขาย (Cost of Goods Sold - COGS) ในงบการเงินจะผิดพลาดทันที ซึ่งส่งผลกระทบต่อเนื่องถึงกำไรสุทธิและการคำนวณภาษีเงินได้นิติบุคคล
ตามประมวลรัษฎากร มาตรา 65 ทวิ (6) กำหนดให้สินค้าคงเหลือในวันสิ้นงวดบัญชีต้องตีราคาตามราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะต่ำกว่า (Lower of Cost or Market) และถือเป็นสินค้าคงเหลือยกไปของรอบบัญชีถัดไป การคำนวณต้นทุนขายทางบัญชีใช้สูตร (สินค้าคงเหลือต้นงวด + ซื้อสุทธิระหว่างงวด - สินค้าคงเหลือปลายงวด) ดังนั้น หากสต็อกปลายงวดหายไปโดยไม่มีเอกสารชี้แจง ตัวเลขต้นทุนขายจะสูงเกินจริง ส่งผลให้งบการเงินบิดเบือน
นอกจากนี้ ตามมาตรา 87 (3) แห่งประมวลรัษฎากร ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) มีหน้าที่จัดทำ "รายงานสินค้าและวัตถุดิบ" ให้แล้วเสร็จภายใน 3 วันทำการนับแต่วันที่รับเข้าหรือจ่ายออก หากเจ้าพนักงานประเมินจาก กรมสรรพากร เข้าตรวจนับสต็อกจริงแล้วพบว่า สินค้าขาดจากรายงาน กฎหมายมีผลบังคับใช้ดังนี้:
- ถือเป็นการขายสินค้าทันที ตามมาตรา 77/1 (8) (จ) แห่งประมวลรัษฎากร ต้องนำมูลค่าสินค้าที่ขาดหายไปมาคิดภาษีมูลค่าเพิ่ม (VAT 7%) ตามราคาตลาด ณ วันที่ตรวจพบ
- เบี้ยปรับ 2 เท่า ของเงินภาษีซึ่งคำนวณจากมูลค่าของฐานภาษีสินค้าที่ขาดจากรายงาน ตามมาตรา 89 (10)
- เงินเพิ่ม 1.5% ต่อเดือน (หรือเศษของเดือน) ของเงินภาษีที่ค้างชำระ ตามมาตรา 89 ทวิ โดยไม่รวมเบี้ยปรับ
- โทษปรับทางอาญา สูงสุด 2,000 บาทต่อกระทง สำหรับการไม่จัดทำรายงานสินค้าและวัตถุดิบ หรือลงรายการไม่ครบถ้วนตามระยะเวลาที่กฎหมายกำหนด
ตัวอย่างการคำนวณ: สต็อกหาย ต้นทุนแฝงที่คาเฟ่ย่านนิมมาน เชียงใหม่ ต้องเจอ
กรณีศึกษา: ร้านคาเฟ่และเบเกอรี่ในรูปแบบนิติบุคคล จดทะเบียนภาษีมูลค่าเพิ่ม ย่านนิมมานเหมินทร์ จังหวัดเชียงใหม่ มียอดขายเฉลี่ยเดือนละ 300,000 บาท เมื่อสิ้นปีบัญชี 2569 มีการตรวจนับสต็อกจริง (Physical Stock Count) พบว่ามีเมล็ดกาแฟ ไซรัปนำเข้า และสินค้าของฝากสูญหายไปโดยไม่มีเอกสารตัดชำรุดหรือหลักฐานการสูญหาย คิดเป็นราคาทุนรวม 180,000 บาท (ราคาขายประเมินตามราคาตลาดเท่ากับ 240,000 บาท)
การประเมินภาระภาษีและค่าปรับที่ร้านต้องรับผิดชอบ:
- ต้นทุนสินค้าที่สูญเปล่า: 180,000 บาท (เงินทุนจมที่หายไปจริง)
- ภาษีมูลค่าเพิ่ม (VAT 7%) จากยอดที่สรรพากรประเมินเป็นยอดขาย: 240,000 บาท × 7% = 16,800 บาท
- เบี้ยปรับ 2 เท่า (ตาม ม.89): 16,800 บาท × 2 = 33,600 บาท
- เงินเพิ่ม 1.5% ต่อเดือน (สมมุติระยะเวลา 6 เดือน): 16,800 บาท × 1.5% × 6 เดือน = 1,512 บาท
- ภาษีเงินได้นิติบุคคลจากรายจ่ายต้องห้าม: มูลค่าสินค้าสูญหาย 180,000 บาท ไม่สามารถพิสูจน์สาเหตุได้ตามหลักเกณฑ์ของสรรพากร จึงถือเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (13) ต้องบวกกลับเป็นกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล (อัตราภาษี SME 15% สำหรับกำไรสุทธิส่วนที่เกิน 300,000 บาท) คิดเป็นเงินภาษีเพิ่ม 27,000 บาท
ผลสรุปความเสียหาย: จากสต็อกหาย 180,000 บาท กิจการต้องแบกรับภาระภาษี เบี้ยปรับ และเงินเพิ่มรวม 78,912 บาท คิดเป็นความสูญเสียทางการเงินรวมทั้งสิ้น 258,912 บาท ซึ่งการวางระบบสต็อกที่เชื่อมต่อกับ POS จะช่วยบันทึกการตัดจำหน่ายได้ทันทีและป้องกันปัญหานี้ได้ตั้งแต่ต้น
ขั้นตอนการวางระบบสต็อกร่วมกับบริการรับทำบัญชี เชียงใหม่ เพื่อปิดรอยรั่ว
การติดตั้งโปรแกรมจะเกิดประสิทธิภาพสูงสุดเมื่อทำงานควบคู่กับระบบควบคุมภายในทางบัญชี การวางระบบร่วมกับผู้เชี่ยวชาญด้าน รับทำบัญชี เชียงใหม่ มี 4 ขั้นตอนสำคัญดังนี้:
1. วางผังรหัสสินค้า (SKU) และกำหนดหน่วยนับให้ตรงตามใบกำกับภาษี
จำแนกหมวดหมู่สินค้าอย่างชัดเจน แยกกลุ่มสินค้าสำเร็จรูป (Finished Goods), วัตถุดิบ (Raw Materials), และวัสดุสิ้นเปลือง (Supplies) กำหนดหน่วยนับมาตรฐานให้ตรงกับเอกสารซื้อ-ขาย เพื่อให้การบันทึกบัญชีสินค้าตรงตามข้อกำหนดของรายงานสินค้าและวัตถุดิบ
2. บันทึกยอดขายและตัดสต็อกผ่านระบบ POS หน้าร้าน
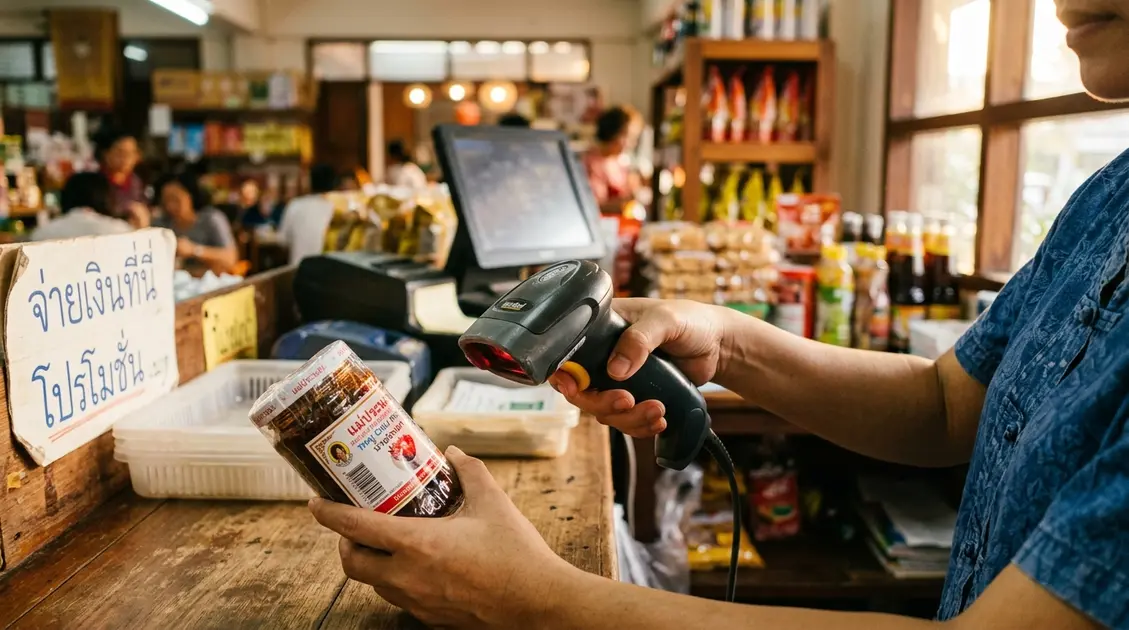
ใช้ระบบสแกนบาร์โค้ดตัดยอดสินค้าแบบทันที (Real-time Deduction) เมื่อมีการชำระเงิน พร้อมบันทึกข้อมูลส่วนลดและของแถมลงในระบบ เพื่อป้องกันพนักงานทุจริตนำสินค้าออกจากร้านโดยไม่เปิดบิลขาย
3. วางกระบวนการตัดทำลายสินค้าชำรุด/หมดอายุ ตามระเบียบกรมสรรพากร
กำหนดแบบฟอร์ม "ใบรายงานสินค้าชำรุด/สูญหาย/หมดอายุ" พร้อมบันทึกภาพถ่ายเป็นหลักฐาน และปฏิบัติตามคำสั่งกรมสรรพากรที่ ป.79/2541 ในการทำลายสินค้า (เช่น มีหนังสือแจ้งสรรพากรพื้นที่ล่วงหน้าไม่น้อยกว่า 30 วันก่อนวันทำลาย และมีผู้สอบบัญชีร่วมเป็นพยาน) เพื่อให้สามารถตัดเป็นรายจ่ายทางภาษีได้อย่างถูกต้องตามกฎหมาย
4. กระทบยอดสต็อกจริงกับระบบบัญชีรายเดือน (Stock Reconciliation)
จัดให้มีการสุ่มตรวจนับสต็อกแบบหมุนเวียน (Cycle Count) ทุกสัปดาห์สำหรับสินค้าที่มีมูลค่าสูง และนำรายงานการเคลื่อนไหวจากระบบ POS มากระทบยอดกับสมุดบัญชีรายวันซื้อ-ขาย และใบกำกับภาษี เพื่อตรวจหาส่วนต่างและปรับปรุงรายการให้ถูกต้องก่อนปิดงบการเงินรายเดือน
ตารางเปรียบเทียบการจัดการสต็อก: วิธีดั้งเดิม vs โปรแกรมจัดการสต็อกสินค้า
| หัวข้อเปรียบเทียบ | จดบันทึกมือ / Excel ทั่วไป | โปรแกรมจัดการสต็อกสินค้า + POS |
|---|---|---|
| ความแม่นยำในการตัดสต็อก | ต่ำ เสี่ยงต่อการลืมบันทึกหรือคีย์ข้อมูลผิดพลาด | สูง ตัดยอดอัตโนมัติตามบาร์โค้ดทันทีที่เกิดรายการขาย |
| การควบคุมการทุจริต | ตรวจสอบยาก ไม่มีบันทึก Log ผู้แก้ไขข้อมูล | มีระบบ Log บันทึกประวัติการปรับปรุงสต็อกและสิทธิ์อนุมัติ |
| การจัดทำรายงานภาษีสรรพากร | ใช้เวลาจัดทำนาน เสี่ยงไม่ทันกำหนด 3 วันทำการ | ดึงรายงานสินค้าและวัตถุดิบตามแบบ ส.ค. ได้ทันที |
| การกระทบยอดกับระบบบัญชี | ต้องนำเข้าข้อมูลซ้ำซ้อน เอกสารตกหล่นง่าย | ส่งข้อมูลยอดขายและต้นทุนเข้าสู่ระบบบัญชีได้โดยตรง |
| ประสิทธิภาพต้นทุนเวลา | เสียเวลาตรวจนับและตามหาสินค้าส่วนต่างปลายปี | ตรวจเช็กยอดคงเหลือแบบเรียลไทม์ วางแผนสั่งซื้อได้แม่นยำ |
4 ข้อผิดพลาดเรื่องสต็อกสินค้าที่พบบ่อยและเสี่ยงโดนสรรพากรตรวจสอบ
ข้อผิดพลาดด้านการจัดการสต็อกที่พบได้บ่อยในธุรกิจขนาดกลางและขนาดย่อม ซึ่งเป็นจุดเสี่ยงที่สรรพากรใช้ในการประเมินภาษีย้อนหลัง ประกอบด้วย:
- 1. ตัดทิ้งสินค้าชำรุดหรือหมดอายุโดยไม่ทำตามระเบียบ ป.79/2541: การนำสินค้าที่หมดอายุหรือเน่าเสียไปทิ้งโดยไม่มีบันทึกการทำลาย ไม่มีภาพถ่าย และไม่มีบุคคลภายนอก/ผู้สอบบัญชีร่วมเป็นพยาน สรรพากรจะไม่อนุญาตให้ตัดเป็นต้นทุนค่าใช้จ่าย และถือว่าสินค้าที่หายไปเป็นการขายที่ต้องเสีย VAT 7% พร้อมเบี้ยปรับ
- 2. ตรวจนับสต็อกเฉพาะวันสิ้นงวดบัญชีปีละครั้ง: การไม่ทำ Cycle Count ทำให้ไม่ทราบว่าสต็อกรั่วไหลตั้งแต่ช่วงใด ส่งผลให้ไม่สามารถสืบหาผู้รับผิดชอบหรือหลักฐานมาชี้แจงได้ทันท่วงที
- 3. เกิดสต็อกติดลบ (Negative Inventory) ในระบบ: เกิดจากการเปิดบิลขายสินค้าออกไปก่อนที่จะบันทึกเอกสารรับเข้าคลัง ในมุมมองสรรพากร สต็อกติดลบเป็นข้อบ่งชี้ว่ามีการซื้อสินค้ามาขายนอกระบบโดยไม่นำส่งใบกำกับภาษีซื้อ
- 4. สต็อกบวมในงบการเงิน (Ghost Inventory): เกิดจากการซื้อสินค้าเข้าแต่ไม่มีการบันทึกต้นทุนขายออกอย่างถูกต้อง ทำให้ตัวเลขสินค้าคงเหลือในงบดุลมีมูลค่าสูงเกินจริง ส่งผลให้กำไรทางบัญชีสูงเกินจริงและต้องจ่ายภาษีเงินได้นิติบุคคลแพงกว่าที่ควร
วิธีเลือกโปรแกรมจัดการสต็อกสินค้า ให้คุ้มค่าและเหมาะกับธุรกิจของคุณ [2569]
การเลือก โปรแกรมจัดการสต็อกสินค้า ให้ตอบโจทย์ทั้งการปฏิบัติงานหน้าร้านและงานบัญชี ควรพิจารณาจาก 4 เกณฑ์หลักดังนี้:
1. รองรับการทำงานแบบออฟไลน์ (Offline Mode)
ระบบ POS หน้าร้านต้องรองรับการบันทึกการขายและตัดสต็อกในเครื่องได้ทันทีแบบออฟไลน์ โดยเก็บฐานข้อมูลไว้ในเครื่องอย่างปลอดภัย ไม่ต้องกังวลเรื่องระบบหน้าร้านสะดุดเมื่ออินเทอร์เน็ตขัดข้อง
2. เชื่อมโยงข้อมูลกับระบบบัญชีและภาษีได้สมบูรณ์
โปรแกรมต้องสามารถส่งออกข้อมูลยอดขาย ต้นทุนขาย และรายงานสินค้าคงคลังในรูปแบบที่เชื่อมต่อกับ บริการรับทำบัญชีครบวงจร ผ่านซอฟต์แวร์บัญชีคลาวด์ชั้นนำได้ เพื่อลดความซ้ำซ้อนในการบันทึกสมุดบัญชีรายวัน
3. มีระบบกำหนดสิทธิ์เข้าถึงข้อมูล (Role-Based Access Control)
สามารถจำกัดสิทธิ์พนักงานหน้าร้านให้ทำได้เฉพาะการสแกนขายและดูจำนวนสต็อก แต่ไม่มีสิทธิ์ปรับแก้จำนวนสินค้า (Stock Adjustment) หรือแก้ไขราคาทุนสินค้า เพื่อป้องกันการทุจริตแก้ไขตัวเลขสต็อก
4. ความคุ้มค่าและโครงสร้างราคาที่โปร่งใส
ควรคำนวณต้นทุนค่าซอฟต์แวร์ อุปกรณ์ฮาร์ดแวร์ และค่าบริการรายปีอย่างรอบคอบ ทั้งนี้ ผู้ประกอบการสามารถเลือกใช้โซลูชันที่คุ้มค่า เช่น การรับสิทธิ์ใช้งาน โปรแกรม POS หน้าร้านและจัดการสต็อก มูลค่า 15,000 บาท (ฟรีเมื่อใช้บริการบัญชีรายเดือน) เพื่อช่วยลดต้นทุนตั้งต้นในการวางระบบของกิจการ
คำถามที่พบบ่อยเกี่ยวกับโปรแกรมจัดการสต็อกสินค้า
1. สินค้าในร้านหายแต่ไม่ได้บันทึกบัญชี หากสรรพากรตรวจสอบพบจะมีบทลงโทษอย่างไร?
ตามมาตรา 77/1 (8) (จ) แห่งประมวลรัษฎากร สรรพากรจะถือว่าสินค้าที่ขาดจากรายงานเป็นการขายสินค้า กิจการต้องชำระภาษีมูลค่าเพิ่ม 7% จากราคาตลาดของสินค้าที่ขาดหายไป พร้อมเบี้ยปรับ 2 เท่าตามมาตรา 89 (10) และเงินเพิ่ม 1.5% ต่อเดือนตามมาตรา 89 ทวิ นอกจากนี้ มูลค่าต้นทุนสินค้าที่สูญหายจะไม่สามารถนำมาหักเป็นรายจ่ายทางภาษีได้ เว้นแต่จะมีหลักฐานแจ้งความดำเนินคดีกรณีถูกโจรกรรม
2. รายงานสินค้าและวัตถุดิบตามมาตรา 87 (3) ต้องบันทึกภายในกี่วัน และครอบคลุมอะไรบ้าง?
ผู้ประกอบการจดทะเบียน VAT ต้องลงรายการรับเข้าหรือจ่ายออกในรายงานสินค้าและวัตถุดิบภายใน 3 วันทำการนับแต่วันที่มีการรับหรือจ่ายสินค้านั้น โดยรายงานต้องระบุชื่อสินค้า รหัสสินค้า ปริมาณรับ ปริมาณจ่าย และปริมาณคงเหลืออย่างครบถ้วน หากไม่จัดทำมีโทษปรับทางอาญาไม่เกิน 2,000 บาทต่อกระทง
3. สินค้าหมดอายุหรือเน่าเสีย ต้องทำลายอย่างไรให้สรรพากรยอมรับเป็นรายจ่ายทางภาษี?
ต้องปฏิบัติตามคำสั่งกรมสรรพากรที่ ป.79/2541 โดยจัดทำหนังสือแจ้งการทำลายสินค้าต่อสรรพากรพื้นที่ล่วงหน้าไม่น้อยกว่า 30 วันก่อนวันทำลาย มีการแต่งตั้งคณะกรรมการตรวจนับและทำลาย พร้อมให้ผู้สอบบัญชีรับอนุญาต (CPA) หรือบุคคลภายนอกร่วมเป็นพยาน และถ่ายภาพ/วิดีโอบันทึกขั้นตอนการทำลายไว้เป็นหลักฐานประกอบการลงบัญชีตัดจ่าย
4. การตรวจนับสต็อกแบบ Cycle Count แตกต่างจากการตรวจนับประจำปีอย่างไร?
Cycle Count คือการสุ่มตรวจนับสินค้าบางกลุ่มหรือสินค้าที่ขายดี (Fast Moving) เป็นประจำทุกสัปดาห์หรือทุกเดือนโดยไม่ต้องปิดร้าน ช่วยให้ตรวจพบจุดรั่วไหลหรือข้อผิดพลาดได้ทันที แตกต่างจากการตรวจนับประจำปี (Annual Physical Count) ที่ทำเพียงปีละครั้ง ณ วันสิ้นงวดบัญชี ซึ่งหากพบส่วนต่างปลายปีจะไม่สามารถสืบหาต้นตอความเสียหายได้
สรุปแนวทางจัดการสต็อกให้ปลอดภัยและเติบโตอย่างมั่นคง
การลงทุนวางระบบและเลือกใช้ โปรแกรมจัดการสต็อกสินค้า ที่เชื่อมต่อกับระบบ POS และมาตรฐานบัญชี ไม่เพียงช่วยป้องกันสินค้าสูญหายและควบคุมต้นทุนได้อย่างแม่นยำ แต่ยังเป็นรากฐานสำคัญในการจัดทำบัญชีและ วางแผนภาษีธุรกิจ ให้ถูกต้อง ลดความเสี่ยงจากการถูกประเมินภาษี เบี้ยปรับ และเงินเพิ่มย้อนหลัง
สำหรับผู้ประกอบการที่ต้องการวางระบบสต็อกหน้าร้านให้เชื่อมโยงกับงานบัญชีอย่างไร้รอยต่อ ติดต่อ YMTD Accounting Partner เชียงใหม่ เราพร้อมให้คำปรึกษาและดูแลงานบัญชี-ภาษีของคุณอย่างใกล้ชิด
ปรึกษาทีมงานมืออาชีพ:
โทร: 081-542-3019
LINE Official: @premwittawat
บทความที่เกี่ยวข้อง